Micro-entreprise ou SASU : quel statut pour un freelance en 2026 ?
Micro-entreprise, EURL ou SASU pour un freelance : critères de choix, taux de cotisations de l'Urssaf, trois cas chiffrés avec hypothèses et démarches pour passer en société, sources officielles du 12.11.2026.
 21 min de lecture
Micro-entreprise ou SASU, avec l’EURL comme troisième voie : pour un freelance, le bon statut ne se choisit pas au nom du statut, mais au montant des charges réelles, du chiffre d’affaires visé et de la protection sociale voulue. Ce guide pose les critères, les règles officielles relevées le 12.11.2026 et trois cas chiffrés avec leurs hypothèses, puis dit quand changer de statut et comment s’y prendre.
Micro-entreprise, EURL ou SASU : pour un freelance, la micro-entreprise laisse le plus de net tant que les charges réelles restent faibles (point d’équilibre à environ 22 % du chiffre d’affaires dans notre exemple chiffré du 12.11.2026), alors que la SASU achète de la protection sociale. Pour passer en société, découvrir LegalPlace.
Résumer cet article avec :
 ChatGPT
 Perplexity
 Claude
 Grok
Analyse fondée sur les pages officielles de l’Urssaf, de Service-Public Entreprendre et d’impots.gouv.fr, et sur les pages de LegalPlace et de Keobiz, consultées le 12.11.2026. Cette page contient des liens partenaires.
En résumé
- Micro-entreprise : cotisations de 25,6 % du chiffre d’affaires pour une activité libérale non réglementée (21,2 % pour des prestations commerciales ou artisanales), aucune charge déductible, plafond de 83 600 € en services en 2026.
- EURL : le gérant est travailleur non salarié, cotise sur le bénéfice, avec l’impôt sur le revenu par défaut et une option possible pour l’impôt sur les sociétés.
- SASU : le président est assimilé salarié, sans chômage, avec des charges d’environ 60 % de la rémunération brute selon Service-Public ; les dividendes seuls ne donnent aucune protection sociale.
- Règle de pouce : la micro gagne tant que les charges réelles restent faibles. Dans notre exemple à 60 000 € de chiffre d’affaires, l’EURL passe devant à partir d’environ 13 000 € de charges.
- Passage en société : c’est une création (statuts, annonce légale, immatriculation) plus la fermeture de l’entreprise individuelle, pas un simple changement de case.
Sept critères pour choisir le statut d’un freelance
« Freelance » n’est pas un statut juridique : c’est une façon de travailler, sous un statut qui reste à choisir. Trois formes dominent pour qui facture seul des prestations : la micro-entreprise, l’EURL et la SASU. Pour les départager, sept critères suffisent, et ils n’ont pas tous le même poids selon le métier.
- Le chiffre d’affaires visé : la micro a un plafond, 83 600 € en prestations de services pour les revenus 2026, 203 100 € pour la vente de marchandises.
- Les charges réelles : matériel, logiciels, sous-traitance, loyer d’un local. En micro elles ne se déduisent pas, en société elles réduisent le bénéfice.
- La protection sociale : maladie, retraite, prévoyance, et surtout l’absence de chômage dans les trois cas.
- Le régime fiscal : impôt sur le revenu sur un forfait (micro), sur le bénéfice (EURL par défaut) ou impôt sur les sociétés (SASU).
- La TVA : les mêmes seuils de franchise s’appliquent aux trois formes, mais la TVA déductible compte davantage dès que les achats grossissent.
- La comptabilité : un livre de recettes en micro, une comptabilité complète et un bilan en société.
- Le coût de gestion : zéro frais de création en micro, des frais d’immatriculation et souvent un comptable en société.
Si vous partez de zéro, la création de la micro-entreprise elle-même est détaillée dans notre guide pour créer une micro-entreprise en ligne : on n’y revient pas ici. L’objectif de cette page est la décision, avant la démarche.
La micro-entreprise : tout sur le chiffre d’affaires
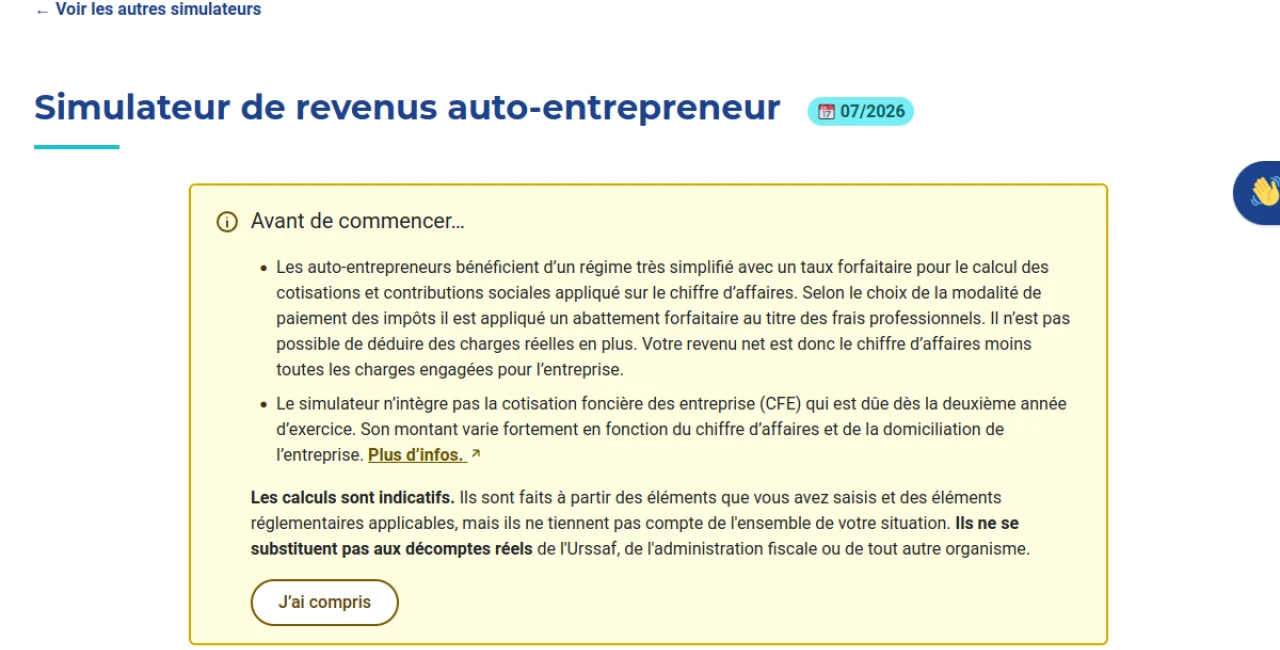
En micro-entreprise, les cotisations se calculent en appliquant un pourcentage fixe au chiffre d’affaires encaissé, quel que soit le bénéfice réel. D’après Service-Public Entreprendre (fiche vérifiée le 1er janvier 2026) et l’Urssaf, lues le 12.11.2026, les taux sont de 12,3 % pour la vente de marchandises, 21,2 % pour les prestations de services commerciales ou artisanales, 25,6 % pour les activités libérales non réglementées et 23,2 % pour les professions libérales relevant de la Cipav. S’y ajoute une contribution à la formation professionnelle de 0,2 % pour les libéraux, ce qui explique que nos calculs plus bas partent de 25,8 % pour un consultant, un développeur ou un rédacteur.
Le plafond de chiffre d’affaires est de 83 600 € pour les prestations de services et les activités libérales, et de 203 100 € pour la vente de marchandises, pour les revenus 2026 à 2028 selon impots.gouv.fr. Il ne s’applique qu’en cas de dépassement deux années consécutives : l’entrepreneur bascule alors dans le régime des travailleurs indépendants classiques à partir du 1er janvier de l’année suivante, d’après Service-Public. Côté impôt, le fisc applique un abattement forfaitaire de 34 % pour les activités libérales, 50 % pour les prestations commerciales et 71 % pour la vente, ou, sur option et sous conditions de revenus, un versement libératoire de 2,2 % du chiffre d’affaires en libéral.
La contrepartie se lit sur la protection : l’Urssaf précise que le micro-entrepreneur ne cotise pas à France Travail et ne peut donc pas toucher d’allocations chômage s’il cesse son activité, et que ses prestations (indemnités journalières, retraite) se calculent sur le chiffre d’affaires diminué de l’abattement forfaitaire. En revanche, 0 € encaissé, c’est 0 € de cotisations : c’est le grand avantage pour tester une activité. La cotisation foncière des entreprises reste due dès la deuxième année, ce que le simulateur de l’Urssaf rappelle sans l’intégrer.
La franchise en base de TVA suit ses propres seuils : pour 2026, Service-Public indique qu’ils restent inchangés, soit 85 000 € pour la vente (93 500 € en tolérance) et 37 500 € pour les prestations de services (41 250 € en tolérance). Tant qu’on est sous le seuil, on ne facture pas de TVA, mais on ne peut pas non plus récupérer celle des achats, et la facture doit porter la mention « TVA non applicable, article 293 B du CGI ». Pour émettre ces factures sans payer d’outil, voyez notre comparatif des logiciels de facturation gratuits pour auto-entrepreneur.
EURL et SASU : deux sociétés, deux régimes sociaux
L’EURL et la SASU sont deux sociétés à associé unique, avec un point commun : le patrimoine personnel est protégé à hauteur des apports. Depuis le 15 mai 2022, l’entrepreneur individuel (donc le micro-entrepreneur) bénéficie lui aussi d’une séparation entre patrimoine personnel et professionnel, mais Service-Public rappelle qu’il peut y renoncer à la demande d’un créancier, par exemple une banque. Le vrai écart entre les deux sociétés tient au statut du dirigeant et à l’impôt.
L’EURL : le gérant est travailleur non salarié
Le gérant associé unique d’une EURL relève du régime des travailleurs indépendants. Ses cotisations se calculent sur son revenu professionnel, c’est-à-dire sur le bénéfice quand la société est à l’impôt sur le revenu, régime par défaut selon impots.gouv.fr (page lue le 12.11.2026). Dans ce cas, les sommes que le gérant se verse ne sont pas déductibles : il est imposé sur le bénéfice, pas sur un salaire. Les deux premières années, les cotisations provisionnelles reposent sur une assiette forfaitaire de 19 % du plafond annuel de la Sécurité sociale, soit 9 131 € en 2026 selon Service-Public, puis elles sont régularisées sur le revenu réel.
L’EURL peut opter pour l’impôt sur les sociétés (taux de 25 %, ou 15 % jusqu’à 42 500 € de bénéfice pour les petites sociétés remplissant les conditions). L’option se notifie au service des impôts des entreprises et ne se retire que jusqu’au cinquième exercice suivant, sinon elle devient irrévocable, d’après impots.gouv.fr. Sous ce régime, le gérant est rémunéré par un salaire déductible, et Service-Public précise qu’en EURL les dividendes du dirigeant sont soumis à cotisations sociales, contrairement à la SASU.
La SASU : le président est assimilé salarié
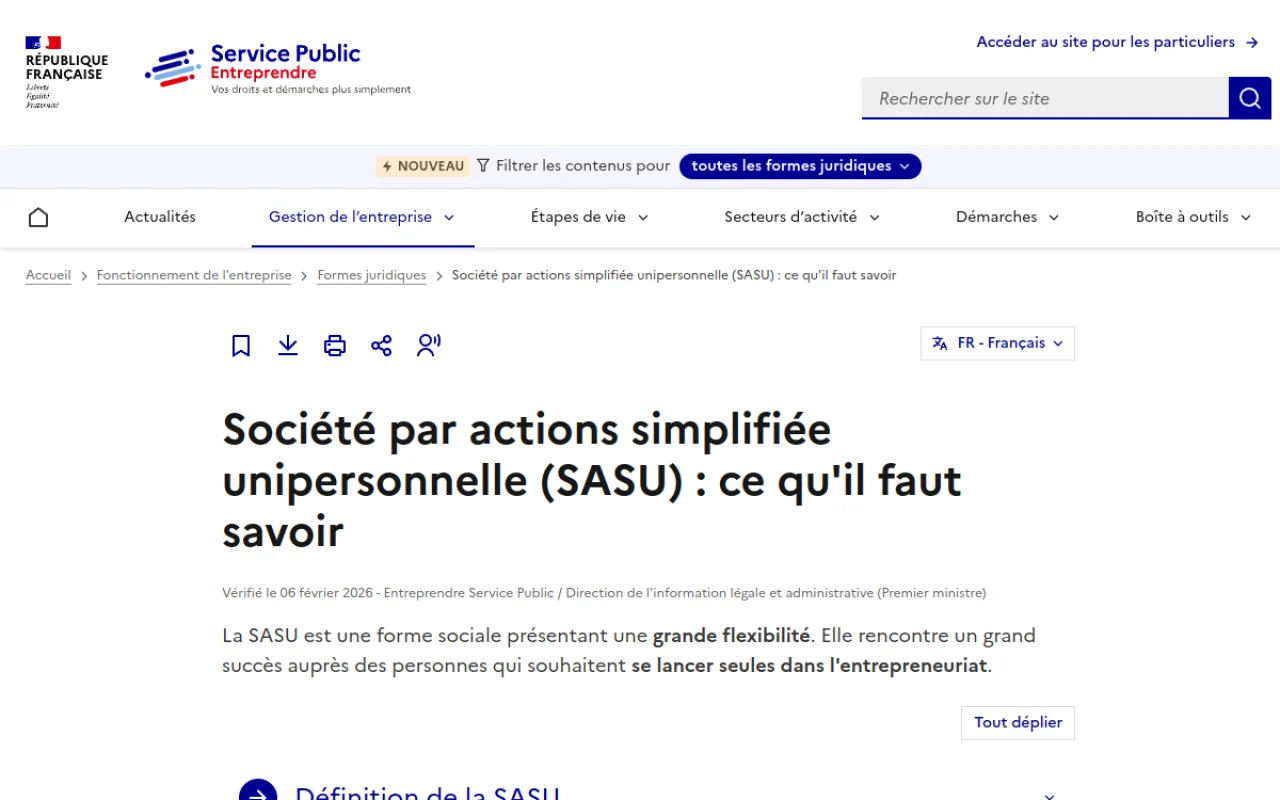
La SASU relève de l’impôt sur les sociétés, avec une option possible pour l’impôt sur le revenu pendant cinq exercices au plus. Son président, quand il est rémunéré, a le statut d’assimilé salarié : il dépend du régime général et bénéficie de la même protection que les salariés cadres, sauf le chômage, qu’il peut compléter par une assurance facultative (Service-Public, fiche vérifiée le 6 février 2026). Le prix de cette protection est élevé : la fiche « choisir la forme juridique » (vérifiée le 10 avril 2026) indique que les charges sociales représentent environ 60 % de la rémunération brute, et qu’aucune cotisation n’est due si le dirigeant ne se verse rien.
C’est là que naît l’idée reçue « la SASU coûte moins cher ». Les dividendes sont imposés au prélèvement forfaitaire unique de 31,4 % (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux), sans cotisations, mais Service-Public prévient : un associé rémunéré exclusivement en dividendes ne cotise pas et n’a donc aucune protection sociale. Faible salaire plus dividendes est un arbitrage de spécialiste, pas une astuce gratuite : on gagne en net immédiat, on perd en retraite et en prévoyance.
Côté démarches, une société se constitue avec des statuts, un capital d’au moins 1 € dont la moitié au moins libérée à la création en SASU (un cinquième en EURL), une annonce légale et une immatriculation. Service-Public chiffre les frais obligatoires à 33,83 € pour l’immatriculation et 19,33 € pour la déclaration des bénéficiaires effectifs, auxquels s’ajoute l’annonce légale, alors que la micro-entreprise ne coûte rien à créer. La SASU a aussi un atout de transmission : la cession d’actions supporte 0,1 % de droits d’enregistrement, contre 3 % après un abattement de 23 000 € pour les parts d’une EURL.
Le tableau micro, EURL, SASU
Voici les différences à retenir, avec les sources lues le 12.11.2026. Les pourcentages de cotisations de la société sont des ordres de grandeur officiels : le chiffre exact dépend du revenu, comme le montrent les cas plus bas.
| Critère | Micro-entreprise | EURL | SASU |
|---|---|---|---|
| Dirigeant | Entrepreneur individuel | Gérant, travailleur non salarié | Président, assimilé salarié |
| Assiette des cotisations | Chiffre d’affaires encaissé | Bénéfice (IR) ou rémunération (IS), dividendes cotisés | Salaire du président, dividendes non cotisés |
| Taux ou ordre de grandeur | 21,2 % à 25,6 % en services (taux Urssaf 2026) | Calculé sur le revenu, voir le simulateur Urssaf | Environ 60 % de la rémunération brute (Service-Public) |
| Chômage | Non | Non | Non, assurance facultative possible |
| Impôt | IR sur le chiffre d’affaires après abattement de 34 %, ou versement libératoire de 2,2 % | IR sur le bénéfice par défaut, option pour l’IS | IS (25 %, 15 % jusqu’à 42 500 € sous conditions), dividendes à 31,4 % |
| Charges réelles déductibles | Non | Oui | Oui |
| Plafond de chiffre d’affaires | 83 600 € en services, 203 100 € en vente | Aucun | Aucun |
| Comptabilité | Livre de recettes | Comptabilité complète, déclaration de résultat | Comptabilité complète, comptes déposés au greffe |
| Création | Gratuite | 33,83 € + 19,33 € + annonce légale | 33,83 € + 19,33 € + annonce légale |
À retenir du tableau : la micro gagne en simplicité, la société gagne en déductibilité, et la SASU achète de la protection avec du net immédiat. L’EURL se situe au milieu, avec des cotisations calculées sur le bénéfice réel.
Trois cas types, calcul à l’appui
Comparer des statuts sans chiffres ne sert à rien, mais comparer avec des chiffres inventés non plus. Les calculs ci-dessous reposent sur des hypothèses explicites et sur le simulateur officiel de l’Urssaf (mon-entreprise, version 07/2026, année 2026), interrogé le 12.11.2026.
- Profil : activité libérale non réglementée (consultant, développeur, rédacteur), clients en France, aucune autre activité.
- Ce qui est exclu : ACRE, versement libératoire, TVA (franchise en base), cotisation foncière, assurance, salariés.
- Net comparé : ce qui reste après cotisations et après paiement des charges réelles, avant impôt sur le revenu.
- Frais de gestion de la société : 1 200 € par an en EURL et en SASU, hypothèse de travail à remplacer par un devis (l’ordre de grandeur correspond à un pack d’entrée de gamme à 89 € HT par mois chez Keobiz, relevé le 12.11.2026). Zéro en micro.
- SASU : tout le bénéfice est versé en salaire, donc pas d’impôt sur les sociétés et pas de dividendes.
- EURL : à l’impôt sur le revenu, régime par défaut.
Voici comment se lit le calcul pour le premier cas : 30 000 € de chiffre d’affaires et 2 000 € de charges réelles. En micro, 30 000 × 25,8 % = 7 740 € de cotisations, soit 30 000 − 2 000 − 7 740 = 20 260 € dans la poche. En SASU, il reste 30 000 − 2 000 − 1 200 = 26 800 € à consacrer à la rémunération : le simulateur donne 18 954 € de brut, 7 846 € de cotisations patronales et 4 241 € de cotisations salariales, soit 14 713 € nets.
| Cas | Statut | Cotisations | Net avant IR | Revenu retenu pour l’IR |
|---|---|---|---|---|
| A : 30 000 € de CA, 2 000 € de charges | Micro | 7 740 € | 20 260 € | 19 800 € |
| EURL à l’IR | 7 785 € | 19 015 € | 19 739 € | |
| SASU, tout en salaire | 12 087 € | 14 713 € | 15 792 € | |
| B : 60 000 € de CA, 6 000 € de charges | Micro | 15 480 € | 38 520 € | 39 600 € |
| EURL à l’IR | 16 588 € | 36 212 € | 37 643 € | |
| SASU, tout en salaire | 23 427 € | 29 373 € | 31 268 € | |
| C : 60 000 € de CA, 25 000 € de charges | Micro | 15 480 € | 19 520 € | 39 600 € |
| EURL à l’IR | 10 132 € | 23 668 € | 24 583 € | |
| SASU, tout en salaire | 15 140 € | 18 660 € | 19 959 € |
Trois enseignements se dégagent de ces chiffres, tous à lire avec leurs hypothèses. D’abord, dans les cas A et B, la micro-entreprise laisse le plus de net, parce que les charges réelles sont faibles et que le forfait ne les compte pas. Ensuite, dans le cas C, la situation s’inverse : avec 25 000 € de charges, l’EURL laisse 23 668 € contre 19 520 € en micro, et le revenu retenu pour l’impôt est de 39 600 € en micro alors que seulement 19 520 € arrivent réellement sur le compte. Enfin, la SASU est dans les trois cas la formule qui laisse le moins de net, ce qui est le prix des cotisations d’assimilé salarié.
Le point de bascule entre micro et EURL dépend du taux de charges. Dans l’exemple à 60 000 € de chiffre d’affaires, le même calcul donne 31 520 € en micro et 31 539 € en EURL pour 13 000 € de charges, soit environ 22 % du chiffre d’affaires : au-dessus, l’EURL passe devant, en dessous la micro garde l’avantage. C’est une illustration, pas un seuil légal, et l’impôt sur le revenu, le versement libératoire, l’ACRE ou une situation familiale peuvent déplacer ce point. Refaites le calcul avec vos propres chiffres sur le simulateur de l’Urssaf avant de décider.
Quel chiffre d’affaires pour 2 000 € nets par mois ?
Pour 24 000 € de net annuel avant impôt, soit 2 000 € par mois, le même simulateur donne environ 32 400 € de chiffre d’affaires en micro-entreprise libérale sans charges (8 357 € de cotisations, 24 043 € de net). En SASU, il faut une rémunération globale d’environ 43 300 € pour atteindre 24 017 € de net, soit un chiffre d’affaires d’environ 44 500 € avec 1 200 € de frais de gestion et aucune autre charge. Autrement dit, à net égal, la SASU exige environ 12 000 € de chiffre d’affaires de plus, dans ce cadre simplifié.
Quand passer de la micro à l’EURL ou à la SASU
La bonne question n’est pas « quel est le meilleur statut ? », mais « quel signal justifie de quitter celui-ci ? ». L’Urssaf présente d’ailleurs la micro comme un moyen de tester son projet avant d’évoluer vers un autre statut. Voici les signaux qui comptent, du plus objectif au plus subjectif.
- Les charges réelles dépassent environ un cinquième du chiffre d’affaires : c’est la zone où l’EURL commence à gagner dans notre exemple, avec un point d’équilibre autour de 22 %. Sous-traitance, matériel coûteux, local : tout ce qui n’est pas déductible en micro pèse.
- Le chiffre d’affaires approche le plafond de 83 600 € : il faut dépasser le plafond deux années de suite pour sortir du régime, et la bascule vers le régime des indépendants classiques s’applique alors dès le 1er janvier suivant. Mieux vaut anticiper dès la première année de dépassement.
- Vous voulez une protection supérieure : la SASU offre la protection d’un cadre, sauf le chômage. C’est un choix de vie, pas un calcul de rentabilité.
- Vous souhaitez vous associer, lever des fonds ou vendre : une entreprise individuelle ne permet pas de s’associer, d’après Bpifrance Création, et une société se cède plus facilement.
- Vos clients exigent une société : certains grands comptes préfèrent contracter avec une personne morale, sans que ce soit une obligation générale.
À l’inverse, rien n’oblige à passer en société tant que la micro vous laisse plus de net et que vous restez sous les plafonds. Beaucoup de freelances y restent des années : la micro n’est pas un statut de débutant, c’est un régime forfaitaire, avantageux ou non selon le taux de charges. La décision vaut aussi dans l’autre sens : si votre activité ralentit, revenir à un cadre plus léger se paie moins cher que de supporter des cotisations de société sur un bénéfice faible.
Un dernier arbitrage concerne la comptabilité. Une société impose de tenir des comptes complets et, pour la SASU, de déposer les comptes annuels au greffe. Si vous hésitez, regardez comment les outils de gestion s’enchaînent dans notre sélection des meilleurs outils pour indépendant, et lisez aussi notre avis sur Qonto, utile si vous devez ouvrir un compte pour déposer un capital.
Les démarches pour passer en société
Passer de micro-entreprise à SASU ou à EURL n’est pas une simple modification : Bpifrance Création décrit une radiation de l’entreprise individuelle, la création d’une société et le transfert de l’activité, par cession du fonds de commerce ou par apport en capital. La nouvelle structure reçoit un nouveau numéro Siren, et il faut vérifier que les agréments liés à l’ancien numéro sont repris. Voici l’ordre pratique.
- Choisir la forme et le régime fiscal : SASU ou EURL, IR ou IS, salaire ou dividendes. Service-Public recommande de faire rédiger les statuts d’une SASU par un avocat tant la liberté laissée est grande.
- Rédiger les statuts et fixer le capital, d’au moins 1 €, en le déposant sur un compte bancaire dédié.
- Publier l’annonce légale puis déposer le dossier sur le guichet unique des formalités d’entreprises, avec les 33,83 € d’immatriculation et les 19,33 € de bénéficiaires effectifs relevés par Service-Public.
- Fermer la micro-entreprise : la cessation se déclare sur le même guichet, d’après l’Urssaf, qui précise que les informations sont transmises aux organismes partenaires.
- Transférer l’activité : contrats clients, matériel, éventuels agréments, avec un pouvoir de signature si besoin.
- Organiser la comptabilité et la TVA : choisir un comptable ou un outil, ouvrir le compte de la société, adapter les factures.
Pour créer la société en ligne, un service comme LegalPlace prend en charge les statuts et les formalités. Sa page de création de SASU affiche « à partir de 0 € (+ frais administratifs obligatoires) » au 12.11.2026, et la même mention figure sur sa page EURL : les frais de greffe et l’annonce légale restent à ajouter, et les formules payantes sont détaillées dans notre avis sur LegalPlace. Pour créer une SASU ou une EURL avec LegalPlace, comparez d’abord les options proposées à la commande, puisque la démarche officielle, elle, ne dépend d’aucun intermédiaire.
Créer sa société avec LegalPlace
Lien partenaire. Tarifs et conditions de l’éditeur, relevés le 12.11.2026.
Une fois la société créée, la comptabilité devient une obligation, pas une option. Un cabinet comme Keobiz affiche sur sa page tarifs, relevée le 12.11.2026, des packs pour SASU, SAS, EURL et SARL à partir de 89 € HT par mois pour le pack Easy : nous détaillons le contenu dans notre avis sur Keobiz. Si vous voulez comparer avant de choisir, vous pouvez aussi faire une demande auprès de Keobiz. Le prix final dépend de votre situation.
Demander un devis à Keobiz
Lien partenaire. Tarifs et conditions de l’éditeur, relevés le 12.11.2026.
Avant de lancer une société, un travail de fond pèse plus que la forme juridique : savoir gérer. Si vous manquez de bases en gestion ou en création d’entreprise, notre guide pour choisir une formation à la création d’entreprise compare les pistes gratuites et payantes.
Les erreurs qui coûtent cher
- Choisir la SASU « pour payer moins » sans comparer le net : dans nos trois cas, c’est la formule qui laisse le moins avant impôt. Elle se justifie par la protection ou par un projet de société, pas par un gain automatique.
- Se verser uniquement des dividendes : pas de cotisations, mais pas de protection sociale non plus, comme le rappelle Service-Public.
- Rester en micro avec de grosses charges : le forfait ignore les dépenses réelles, et le revenu imposé peut dépasser ce qui arrive sur le compte, comme dans le cas C.
- Oublier la TVA : une fois le seuil de tolérance franchi, la TVA s’applique dès le premier jour du mois de dépassement, d’après l’Urssaf.
- Négliger l’option fiscale d’une EURL : l’option pour l’IS ne se retire que jusqu’au cinquième exercice, sinon elle devient irrévocable.
- Se lancer en société sans comptable : une comptabilité complète et un dépôt de comptes ne s’improvisent pas.
Notre recommandation
Pour un freelance qui démarre avec peu de charges, la micro-entreprise reste le point de départ le plus simple et souvent le plus rentable en net : elle coûte zéro à créer et ne coûte rien si vous ne facturez rien. Passez en EURL quand les charges réelles dépassent environ un cinquième du chiffre d’affaires ou que le plafond approche, et en SASU quand la protection d’assimilé salarié ou un projet d’associés compte plus que le net immédiat. Dans tous les cas, refaites le calcul avec vos chiffres sur le simulateur de l’Urssaf et passez par un expert-comptable pour les statuts.
Créer sa société avec LegalPlace
Lien partenaire. Tarifs affichés par l’éditeur, relevés le 12.11.2026. La démarche officielle reste possible sans intermédiaire.
Questions fréquentes
Quel est le meilleur statut pour un freelance ?
Il n’y a pas de meilleur statut dans l’absolu. La micro-entreprise convient tant que les charges réelles restent faibles et que le chiffre d’affaires reste sous 83 600 € en services. L’EURL devient intéressante quand les charges pèsent lourd, la SASU quand la protection d’assimilé salarié ou un projet d’associés prime sur le net immédiat (calculs et sources du 12.11.2026).
Quelle est la différence entre une micro-entreprise et une SASU ?
En micro-entreprise, les cotisations sont un pourcentage du chiffre d’affaires et aucune charge n’est déductible. En SASU, le président est assimilé salarié, les charges sociales représentent environ 60 % de sa rémunération brute selon Service-Public, et les charges de la société sont déductibles. La SASU n’a pas de plafond de chiffre d’affaires, la micro oui.
Quel chiffre d’affaires pour 2 000 € nets par mois en SASU ?
Avec le simulateur de l’Urssaf (relevé le 12.11.2026), 24 000 € de net annuel avant impôt demandent environ 43 300 € de rémunération globale, soit un chiffre d’affaires d’environ 44 500 € avec 1 200 € de frais de gestion et aucune autre charge. En micro-entreprise libérale, environ 32 400 € suffisent pour le même net, hors charges.
Quel est le coût de création d’une SASU ?
Service-Public indique 33,83 € pour l’immatriculation et 19,33 € pour la déclaration des bénéficiaires effectifs, plus l’annonce légale. Un service en ligne peut s’ajouter : la page de création de SASU de LegalPlace affiche « à partir de 0 € (+ frais administratifs obligatoires) » au 12.11.2026.
Un freelance peut-il toucher le chômage ?
Pas en micro-entreprise : l’Urssaf précise que le micro-entrepreneur ne cotise pas à France Travail. Le président de SASU n’a pas non plus droit au chômage mais peut souscrire une assurance facultative, et conserve ses allocations ARE pendant la création s’il ne se rémunère pas, selon Service-Public. Vérifiez votre situation avec France Travail.
Quel est le plafond de chiffre d’affaires de la micro-entreprise en 2026 ?
Pour les revenus 2026, le plafond est de 83 600 € pour les prestations de services et les activités libérales, et de 203 100 € pour la vente de marchandises, d’après Service-Public et impots.gouv.fr. Le régime ne cesse que si le plafond est dépassé deux années consécutives.
Peut-on passer de micro-entreprise à SASU en cours d’année ?
Oui, mais c’est une création de société, pas un simple changement : il faut rédiger les statuts, publier une annonce légale, immatriculer la société, fermer l’entreprise individuelle et transférer l’activité par cession ou apport, selon Bpifrance Création. La société reçoit un nouveau numéro Siren.
Quelles sont les nouvelles règles pour les auto-entrepreneurs en 2026 ?
Parmi les points relevés le 12.11.2026 : le taux de cotisations des libéraux non réglementés est de 25,6 % depuis le 1er janvier 2026, les seuils de franchise de TVA restent inchangés et le taux réduit de l’ACRE passe à 19,2 % en BNC pour les débuts d’activité à compter du 1er juillet 2026, d’après l’Urssaf. Selon France Travail, la demande d’ACRE se fait à l’Urssaf dans les 60 jours.