Qonto avis 2026 : tarifs, frais, limites et ce que disent les clients
Compte pro pour indépendants et TPE : tarifs HT, frais à l'usage, fiabilité et limites de Qonto, d'après les offres publiques relevées le 03.11.2026.
 16 min de lecture
Ouvrir un compte pro paraît simple jusqu’au moment de comparer : 9 €, 19 €, 49 €, des virements « inclus », un compte rémunéré, un IBAN français. Ce Qonto avis rassemble ce que disent les pages officielles de l’éditeur, la note de ses clients et les points qui peuvent coincer, relevés le 03.11.2026. L’objectif : savoir si ce compte pro en ligne convient à votre activité, que vous soyez micro-entrepreneur, freelance ou à la tête d’une TPE.
Le compte pro Qonto démarre à 9 € HT par mois (formule Basic) avec un mois d’essai gratuit, mais il n’accepte pas les dépôts d’espèces. Voir les formules de Qonto.
Résumer cet article avec :
 ChatGPT
 Perplexity
 Claude
 Grok
Analyse des offres publiques de Qonto et des avis clients, relevés le 03.11.2026. Cette page contient des liens partenaires.
En résumé
- Pour qui : indépendants, micro-entrepreneurs, TPE, PME, associations et sociétés. Qonto s’adresse aux professionnels, pas aux particuliers.
- Prix : Basic à 9 € HT par mois (108 € facturés à l’année) et Smart à 19 € HT, avec un mois d’essai gratuit. Les abonnements mensuels sont annoncés sans engagement (page tarifs, 03.11.2026).
- Avis clients : 4,7 sur 5 sur Trustpilot pour 60 935 avis, dont 90 % de cinq étoiles (consulté le 03.11.2026).
- Limites : pas de dépôt d’espèces, chèques déposés par courrier, vérifications d’identité parfois longues, et un statut d’établissement de paiement, pas de banque.
- Notre avis : un compte pro solide pour séparer ses flux et se faciliter la vie administrative, à éviter si votre activité manipule beaucoup d’espèces.
Qonto en bref : un compte pro, pas un compte pour particuliers
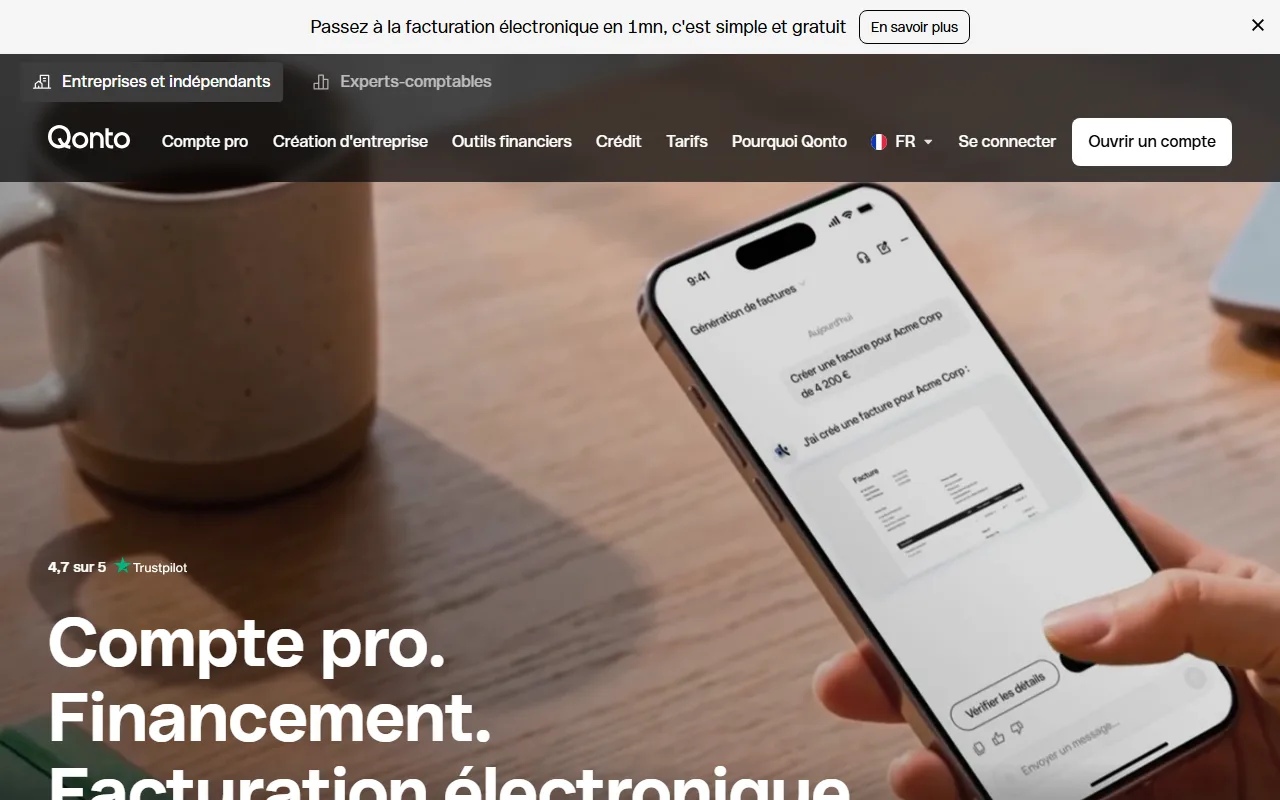
Premier point à poser, parce que la question revient souvent : Qonto n’est pas un compte courant pour particuliers. C’est un compte pro 100 % en ligne, destiné aux entreprises et aux indépendants. La page d’accueil cite les micro-entreprises, les SAS, SASU, SARL, SCI et les associations, avec des offres pensées pour trois profils : indépendants, TPE et PME. Si vous cherchez un compte pour vos dépenses personnelles, ce n’est pas le bon produit.
Ce que l’éditeur met en avant : un IBAN français, des cartes physiques et virtuelles, des virements SEPA instantanés et internationaux, l’encaissement par prélèvement, chèque ou lien de paiement, des outils de dépenses et de trésorerie, plus de 2 000 intégrations et un accès pour l’expert-comptable. Il annonce aussi plus de 750 000 clients et une ouverture de compte en dix minutes. Ce sont des chiffres de l’éditeur, repris tels quels.
Qui se cache derrière Qonto ? Statut et protection des fonds
Qonto est une société française, Qonto SA, dont le siège est à Paris (10e arrondissement), immatriculée au RCS de Paris sous le numéro 819 489 626 d’après le pied de page du site. La presse économique la dit fondée en 2016 par Alexandre Prot et Steve Anavi. Jusque-là, rien d’exotique.
Le point qui compte davantage tient au statut. D’après ses mentions légales (relevées le 03.11.2026), Qonto est un établissement de paiement agréé et supervisé par l’ACPR, pas une banque, enregistré sous le numéro CIB 16958. Concrètement, les fonds des clients sont cantonnés chez des banques partenaires (Crédit Mutuel Arkéa, Société Générale, Natixis, Rothschild Martin Maurel) ou investis en parts de fonds monétaires. La page précise que les dépôts auprès de ces banques partenaires sont couverts par le FGDR à hauteur de 100 000 € par établissement et par client, ce qui ne veut pas dire que chaque euro de votre compte relève de cette garantie : lisez la page des mentions légales de l’éditeur si le montant détenu est important.
La presse spécialisée indique aussi que Qonto a déposé en juillet 2025 une demande d’agrément d’établissement de crédit auprès de l’ACPR. Nous n’avons trouvé, au 03.11.2026, aucune confirmation officielle d’une décision, et le site continue de se présenter comme un établissement de paiement. À surveiller si ce détail compte pour vous.
Combien coûte Qonto ? Les formules Basic, Smart, Essential et Business
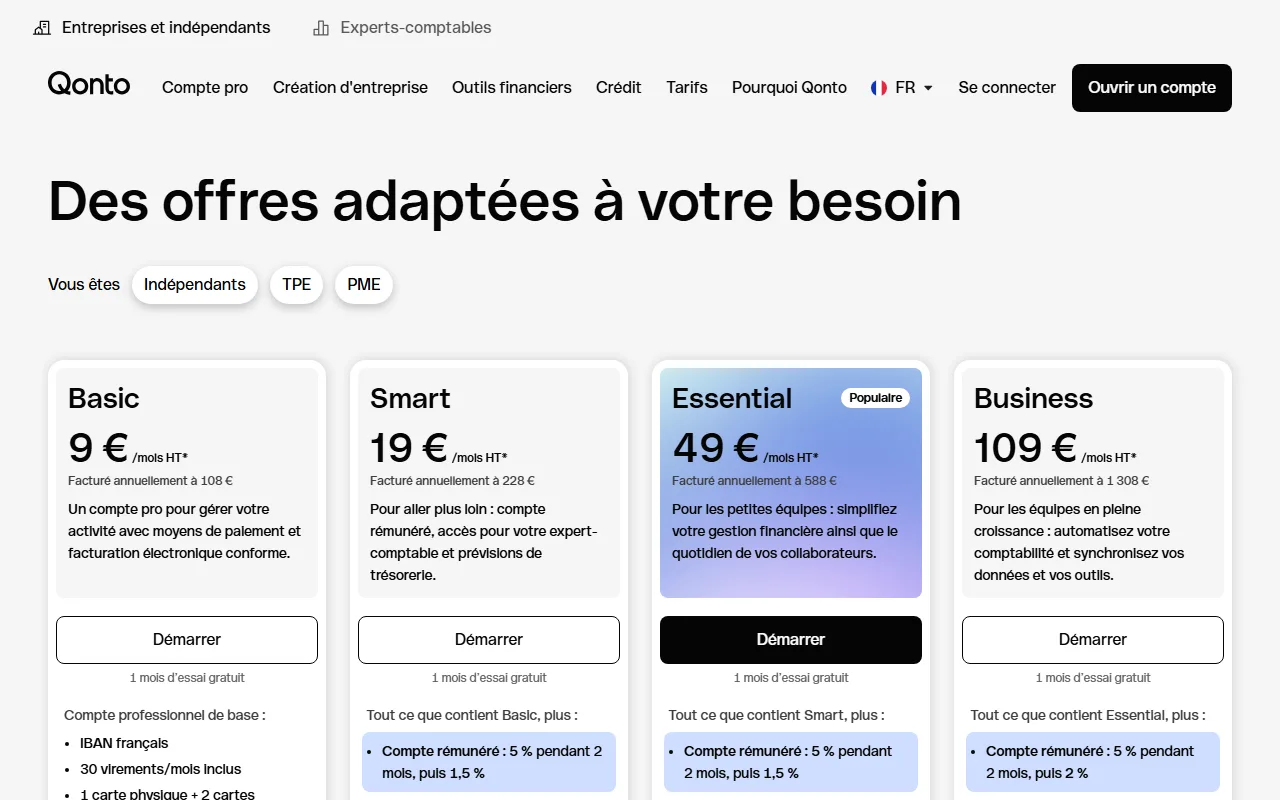
La page tarifs affiche des prix hors taxes (HT), « facturés annuellement » pour l’affichage mensuel, et un mois d’essai gratuit sur chaque forfait. Elle précise que les abonnements mensuels sont sans engagement et que l’on peut changer de forfait à tout moment. Voici les montants relevés pour les quatre formules les plus courantes :
| Formule | Prix par mois (HT) | Total annuel (HT) | Virements SEPA inclus par mois | Cartes physiques | Compte rémunéré |
|---|---|---|---|---|---|
| Basic (indépendants) | 9 € | 108 € | 30 | 1 carte One, plus 2 virtuelles | Non |
| Smart (indépendants) | 19 € | 228 € | 100 | 2, plus 50 virtuelles | 5 % pendant 2 mois, puis 1,5 % (plafond 50 000 €) |
| Essential (TPE) | 49 € | 588 € | 250 | 5, plus 50 virtuelles | 5 % pendant 2 mois, puis 1,5 % (plafond 200 000 €) |
| Business (PME) | 109 € | 1 308 € | 500 | 10, plus virtuelles illimitées | 5 % pendant 2 mois, puis 2 % (plafond 200 000 €) |
Deux nuances utiles. D’abord, la page affiche d’autres paliers selon l’onglet choisi (par exemple une formule Premium à 39 € HT et une formule Enterprise à 199 € HT dans notre relevé du 03.11.2026) : le menu « Indépendants, TPE, PME » change ce que l’on voit, donc regardez l’onglet qui correspond à votre statut. Ensuite, le compte rémunéré suppose au moins cinq transactions éligibles par mois, d’après la même page. C’est un bonus, pas la raison de choisir une formule.
Notre lecture : pour une activité qui démarre, Basic couvre l’essentiel (IBAN, une carte, trente virements, la facturation). Smart devient pertinent quand vous avez un expert-comptable à connecter ou plus de volume de virements, car vous passez de 30 à 100 virements inclus.
Voir les formules de Qonto
Lien partenaire. Prix HT et conditions de l’éditeur, relevés le 03.11.2026.
Qonto frais : ce qui se paie en plus de l’abonnement
L’abonnement ne dit pas tout. La page tarifs liste des frais à l’usage, et c’est là que les surprises arrivent quand l’activité grossit. Relevés le 03.11.2026, pour les formules Basic et Smart :
- Virements SEPA sortants au-delà du forfait : 0,20 € par virement (0,15 € sur Essential et Business, 0,10 € sur Premium).
- Prélèvements entrants : 0,40 € par prélèvement encaissé en Basic et Smart (0,25 € sur Essential et Business).
- Virements en euros hors zone SEPA : 5 € HT chacun, d’après la page.
- Virements en devises standard (USD, GBP, CHF) : 0,8 % du montant avec un minimum de 5 € HT, et 1,8 % pour les devises non standard.
- Virements SWIFT reçus : gratuits jusqu’à 500 €, puis 5 € par virement.
- Module « Facturation automatisée » : 12 € HT par mois en option, alors que l’outil de devis et de factures de base est inclus dans tous les forfaits.
Les frais de retrait en distributeur, de dépôt de chèque au-delà du quota, de virement instantané et de remplacement de carte figurent dans le document « Offres et tarifs » de Qonto (version 9.1, en vigueur au 30 juillet 2026). Lisez cette grille avant de vous engager si vous retirez régulièrement du cash ou encaissez beaucoup de chèques : c’est la ligne qui change le plus vite le coût réel d’un compte.
Pour les chèques, le blog de Qonto indique que le dépôt est possible dès la formule Basic, avec jusqu’à 20 dépôts gratuits par mois dans la limite de 30 000 € mensuels, par courrier après un bordereau généré dans l’application. Les délais de crédit annoncés vont de 7 à 15 jours ouvrés. À vérifier dans votre espace, car ces règles évoluent.
Qonto pour un auto-entrepreneur : ce qu’il faut savoir
C’est la requête qui revient le plus après « Qonto avis » : est-ce un bon choix quand on est en micro-entreprise ? Oui, c’est l’un des publics visés, et la formule Basic à 9 € HT par mois (108 € par an) est faite pour ça. Elle donne un IBAN français, une carte, trente virements et l’outil de facturation.
Rappel utile côté règle : depuis la loi PACTE de 2019, un micro-entrepreneur n’est tenu d’ouvrir un compte dédié à son activité que lorsque son chiffre d’affaires dépasse 10 000 € pendant deux années civiles consécutives. En dessous, un compte séparé des dépenses personnelles reste fortement conseillé pour la clarté, pas imposé. Qonto demande en général une pièce d’identité, un justificatif de domicile du siège de moins de trois mois et un justificatif d’immatriculation (extrait avec le SIREN ou le SIRET), d’après ses pages d’aide.
Si vous partez de zéro, notre guide pour créer une micro-entreprise en ligne détaille les démarches avant l’ouverture du compte. Qonto propose aussi un service de création d’entreprise : sa page indique une création offerte sous condition d’abonnement annuel, une offre à lire de près avant de la considérer comme gratuite.
Un conseil de bon sens : 9 € HT par mois, c’est 108 € par an. Si votre activité est très faible, comparez avec les comptes pro d’entrée de gamme ou gratuits avant de payer. Si vous facturez déjà régulièrement, le gain de temps (factures, relances, rapprochement) justifie souvent le prix.
Ouvrir un compte pro Qonto
Lien partenaire. Ouverture annoncée en dix minutes, sous réserve des vérifications de l’éditeur.
Facturation électronique et comptabilité chez Qonto
Depuis la réforme de la facturation électronique, un compte pro qui facture est devenu un argument. La page d’accueil de Qonto annonce une plateforme agréée gratuite pour émettre et recevoir des factures, et une bannière promet de passer à la facturation électronique « en 1 mn », sans frais. L’outil de devis et de factures est inclus dans tous les forfaits ; seul le module d’automatisation est payant.
Du côté comptabilité, Qonto parle de pré-comptabilité, de gestion des dépenses et de plus de 2 000 intégrations, et la formule Smart ajoute l’accès de l’expert-comptable. Ce n’est pas un logiciel de comptabilité complet : pour tenir vos livres, il faudra un outil dédié ou un cabinet. Si vous voulez comprendre le calendrier des obligations avant de choisir, lisez notre dossier sur la facturation électronique en 2026, et si votre priorité est de facturer sans payer, notre comparatif des logiciels de facturation gratuits pour auto-entrepreneur montre les autres pistes.
Que disent les clients ? Notes et plaintes récurrentes
Le 03.11.2026, la page Qonto sur Trustpilot affichait 4,7 sur 5 pour 60 935 avis, avec 90 % de cinq étoiles, 4 % de quatre étoiles et 4 % d’une étoile. Environ 14 700 avis datent des douze derniers mois, et les plus récents du 2 novembre 2026. Autrement dit, la note repose sur un volume énorme et récent, pas sur quelques centaines de témoignages triés.
Ce qui revient dans les avis positifs : un support jugé attentif et réactif, la résolution rapide de problèmes de carte ou de remboursement, une application simple et la facilité de créer devis, factures et liens de paiement. Ce qui revient dans les avis négatifs, d’après le résumé automatique que Trustpilot génère : des contrôles de sécurité stricts avec des délais administratifs parfois longs, la difficulté à joindre le support rapidement quand un compte est bloqué, et, dans un avis isolé, la lenteur de l’encaissement des chèques.
Une précision pour rester lucide : une note de 4,7 ne dit rien du cas qui vous concernera peut-être. Les plaintes les plus sérieuses portent sur les vérifications réglementaires (KYC pour un particulier, KYB pour une entreprise). Qonto explique dans son aide que, pendant ces vérifications, vous gardez l’accès au compte mais avec des restrictions tant que l’identité de la société n’est pas confirmée. Un dossier propre (statuts à jour, pièces lisibles, activité claire) réduit les frictions ; un dossier flou les multiplie.
Vous tomberez aussi, en cherchant, sur des pages au titre agressif du genre « la pire banque pour les professionnels ». Elles existent dans les résultats de recherche, mais un titre choc n’est pas une preuve : comparez avec le volume d’avis publics datés, et lisez les conditions générales avant de juger.
Les inconvénients de Qonto, sans détour
Aucun compte pro ne coche toutes les cases. Voici ce qui peut vous faire hésiter, avec les sources :
- Pas de dépôt d’espèces : Qonto l’indique dans son aide, pour des raisons de sécurité. Si votre activité encaisse du liquide (commerce, restauration, marchés), il vous faudra un autre compte en complément.
- Chèques par courrier : il faut passer par un bordereau numérique puis envoyer le chèque, avec des délais de crédit de plusieurs jours.
- Établissement de paiement, pas banque : la protection des fonds repose sur le cantonnement et les garanties décrites plus haut, pas sur le régime d’une banque classique de bout en bout.
- Frais à l’usage : virements au-delà du quota, prélèvements, opérations hors SEPA ou en devises : calculez votre volume réel.
- Prix HT : les montants affichés ne comprennent pas la TVA. Si vous n’en récupérez pas (micro-entreprise en franchise), le coût réel est plus élevé que l’affichage.
- Support et vérifications : un compte bloqué pendant une vérification peut peser lourd quand on attend un paiement client.
- Crédit : la page d’accueil évoque des offres de financement intégrées, dont un découvert autorisé, mais elles sont soumises à acceptation et ne s’obtiennent pas d’office.
Les plafonds de carte et de retrait dépendent de la carte et du forfait : la page d’accueil mentionne des plafonds personnalisables jusqu’à 200 000 € par mois pour les paiements, mais les limites par défaut de votre carte figurent dans l’application. Demandez-les avant de dépendre de la carte pour un achat important.
Qonto ou une alternative : Shine, Indy, Finom, Tiime
La requête « Qonto vs Shine » revient souvent, et à raison : Shine vise aussi les indépendants et propose, selon plusieurs comparateurs, le dépôt d’espèces, un point à vérifier sur son site. Indy est plutôt un outil de comptabilité pour indépendants, Finom annonce des comptes pro dès 0 € sur sa page d’accueil (relevé du 01.11.2026), et Tiime combine facturation, compta et compte pro. Nous les citons ici à titre d’orientation, sans partenariat ni lien affilié pour Shine, Indy et Finom.
| Votre situation | Piste à regarder | Point d’attention |
|---|---|---|
| Compte pro pour une activité de services, sans espèces | Qonto | Frais à l’usage et vérifications d’identité |
| Facturer gratuitement et garder un compte pro dans le même outil | Tiime (lire notre avis sur Tiime) | Engagement de douze mois sur les formules payantes |
| Facturation seule, sans compte pro | Abby (lire notre avis sur Abby) | Pas un compte bancaire |
| Besoin de déposer des espèces | Shine, à vérifier sur son site | Comparer les tarifs aux mêmes conditions |
| Budget minimal pour un compte pro | Finom, Indy | Lire ce que contient réellement l’offre gratuite |
Qonto est-il fait pour vous ?
Qonto convient bien si vous êtes indépendant, freelance ou dirigeant de TPE et que votre activité tourne autour de virements, de cartes et de factures. Vous gagnez une vue claire de votre argent, des cartes virtuelles pour les abonnements, un export simple pour l’expert-comptable et une facturation intégrée. Le rapport qualité-prix de Basic et de Smart se défend pour un démarrage.
Passez votre chemin, ou prévoyez un compte complémentaire, si vous encaissez des espèces tous les jours, si vous voulez le statut d’une banque classique avec guichet, ou si votre activité est si faible que 108 € HT par an pèse lourd. Avant de payer quoi que ce soit : profitez du mois d’essai pour tester l’application, notez la date de fin et gardez vos justificatifs d’identité à portée de main.
Notre recommandation
Pour un indépendant ou une TPE de services, Qonto est une option sérieuse : note publique élevée sur un très grand nombre d’avis, tarifs lisibles, outils de facturation inclus. Les points à surveiller sont l’absence de dépôt d’espèces, les frais à l’usage et les vérifications d’identité. Démarrez par Basic ou Smart, utilisez l’essai gratuit d’un mois pour jauger l’application, et gardez un second compte si vous manipulez du cash.
Découvrir Qonto
Lien partenaire. Prix HT et conditions relevés le 03.11.2026 sur les pages de l’éditeur.
Questions fréquentes
Quels sont les avantages de Qonto ?
Un compte pro ouvert en ligne (dix minutes annoncées), un IBAN français, des cartes physiques et virtuelles, des virements SEPA instantanés, un outil de devis et de factures inclus dans tous les forfaits, une plateforme de facturation électronique annoncée gratuite et un accès pour l’expert-comptable. Côté réputation, Qonto affichait 4,7 sur 5 sur Trustpilot pour 60 935 avis le 03.11.2026.
Quels sont les inconvénients de Qonto ?
Pas de dépôt d’espèces, chèques déposés par courrier avec des délais de crédit, frais à l’usage au-delà des quotas, prix affichés hors taxes, statut d’établissement de paiement et non de banque, et des vérifications d’identité qui peuvent bloquer un compte plusieurs jours selon les avis publics.
Qui se cache derrière Qonto ?
Qonto SA est une société française dont le siège est à Paris, immatriculée au RCS de Paris sous le numéro 819 489 626. D’après la presse économique, elle a été fondée en 2016 par Alexandre Prot et Steve Anavi. C’est un établissement de paiement agréé et supervisé par l’ACPR (numéro CIB 16958), qui a déposé en juillet 2025 une demande de statut d’établissement de crédit.
Qonto est-il fiable et mon argent est-il protégé ?
Qonto est supervisé par l’ACPR et indique cantonner les fonds clients chez des banques partenaires ou les investir en fonds monétaires, avec une couverture FGDR de 100 000 € par client et par établissement sur les dépôts auprès de ces banques. Ce n’est pas le même régime qu’une banque classique : lisez les mentions légales de l’éditeur si vous détenez des montants importants.
Quelles sont les banques en ligne à éviter, et Qonto est-elle la pire ?
Il n’existe pas de classement objectif des « pires » banques. Les titres choc qui circulent ne remplacent pas des critères : statut et agrément, frais réels pour votre volume, qualité du support, avis publics datés et récents. Sur ces critères, Qonto affiche une note publique élevée, mais aussi des limites réelles (espèces, frais, vérifications) à confronter à votre besoin.
Qonto convient-il à un auto-entrepreneur ?
Oui, c’est un public visé : la formule Basic coûte 9 € HT par mois (108 € par an) et comprend un IBAN français, une carte et trente virements. Le compte dédié n’est obligatoire qu’au-delà de 10 000 € de chiffre d’affaires pendant deux années civiles consécutives. Prévoyez une pièce d’identité, un justificatif de domicile récent et un justificatif d’immatriculation.
Est-il possible de déposer des espèces chez Qonto ?
Non. Qonto indique dans son aide ne pas accepter les dépôts d’espèces, pour des raisons de sécurité. Si votre activité encaisse du liquide (commerce, restauration, marchés), prévoyez un autre compte en complément. Les chèques, eux, se déposent par courrier après un bordereau généré dans l’application.
Qonto est-il adossé à une banque ?
Qonto n’est pas une banque : c’est un établissement de paiement agréé et supervisé par l’ACPR. D’après ses mentions légales relevées le 03.11.2026, les fonds des clients sont cantonnés chez des banques partenaires (Crédit Mutuel Arkéa, Société Générale, Natixis, Rothschild Martin Maurel) ou investis en parts de fonds monétaires.
Combien coûte Qonto et quels sont les frais ?
Basic coûte 9 € HT par mois et Smart 19 € HT, avec un mois d’essai gratuit et des abonnements mensuels sans engagement (page tarifs, 03.11.2026). S’ajoutent des frais à l’usage, par exemple 0,20 € par virement SEPA au-delà du forfait et 0,40 € par prélèvement entrant sur ces deux formules. La grille complète figure dans le document « Offres et tarifs » de Qonto.