Facturation électronique 2026 : calendrier, obligations et marche à suivre pour une TPE
La facturation électronique 2026 est obligatoire en réception depuis le 1er septembre, mais l'émission ne touche les TPE et micro-entrepreneurs qu'en 2027. Le calendrier officiel, les sanctions et les plateformes gratuites, relevés le 01.11.2026.
 14 min de lecture
La facturation électronique 2026 est déjà en vigueur pour la réception depuis le 1er septembre 2026, mais l’obligation d’émettre ne s’impose aux TPE, aux PME et aux micro-entrepreneurs qu’au plus tard le 1er septembre 2027 : c’est le point que beaucoup de résumés noient dans le détail. Voici le calendrier tel que l’affichent les pages officielles au 01.11.2026, ce que cela change pour un indépendant ou une petite entreprise, et les routes possibles pour s’équiper, dont une plateforme agréée gratuite comme celle de Tiime, avec ses limites.
La réception des factures électroniques est obligatoire pour toutes les entreprises depuis le 1er septembre 2026, et l’émission au plus tard le 1er septembre 2027 pour les TPE, PME et micro-entrepreneurs. Tiime figure parmi les plateformes agréées et annonce une facturation électronique gratuite : voir la page facturation électronique de Tiime.
Résumer cet article avec :
 ChatGPT
 Perplexity
 Claude
 Grok
Analyse fondée sur les pages officielles de l’administration (impots.gouv.fr, service-public.gouv.fr), sur celles de Tiime et d’Abby et sur les avis publics, consultés le 01.11.2026. Cette page contient des liens partenaires.
En résumé
- Réception : depuis le 1er septembre 2026, toute entreprise assujettie à la TVA doit pouvoir recevoir des factures électroniques via une plateforme agréée, d’après la FAQ de la DGFiP (version du 01/09/2026).
- Émission : grandes entreprises et ETI depuis le 1er septembre 2026 ; PME, TPE et micro-entreprises au plus tard le 1er septembre 2027, franchise en base de TVA comprise. L’e-reporting suit le même calendrier.
- Sanctions : 50 € par facture non électronique (plafond de 15 000 € par an), selon service-public.gouv.fr (page du 20 février 2026), avec une tolérance annoncée pendant la phase de démarrage.
- Tiime : figure sur la liste officielle des plateformes agréées (numéro délivré le 18/12/25) et annonce la facturation électronique gratuite, avec des limites réelles décrites plus bas.
- Notre avis : vous n’avez rien à émettre avant 2027, mais le choix d’une plateforme pour recevoir est déjà dû. Mieux vaut choisir maintenant, calmement.
Le calendrier réel au 01.11.2026 : qui doit faire quoi, et quand
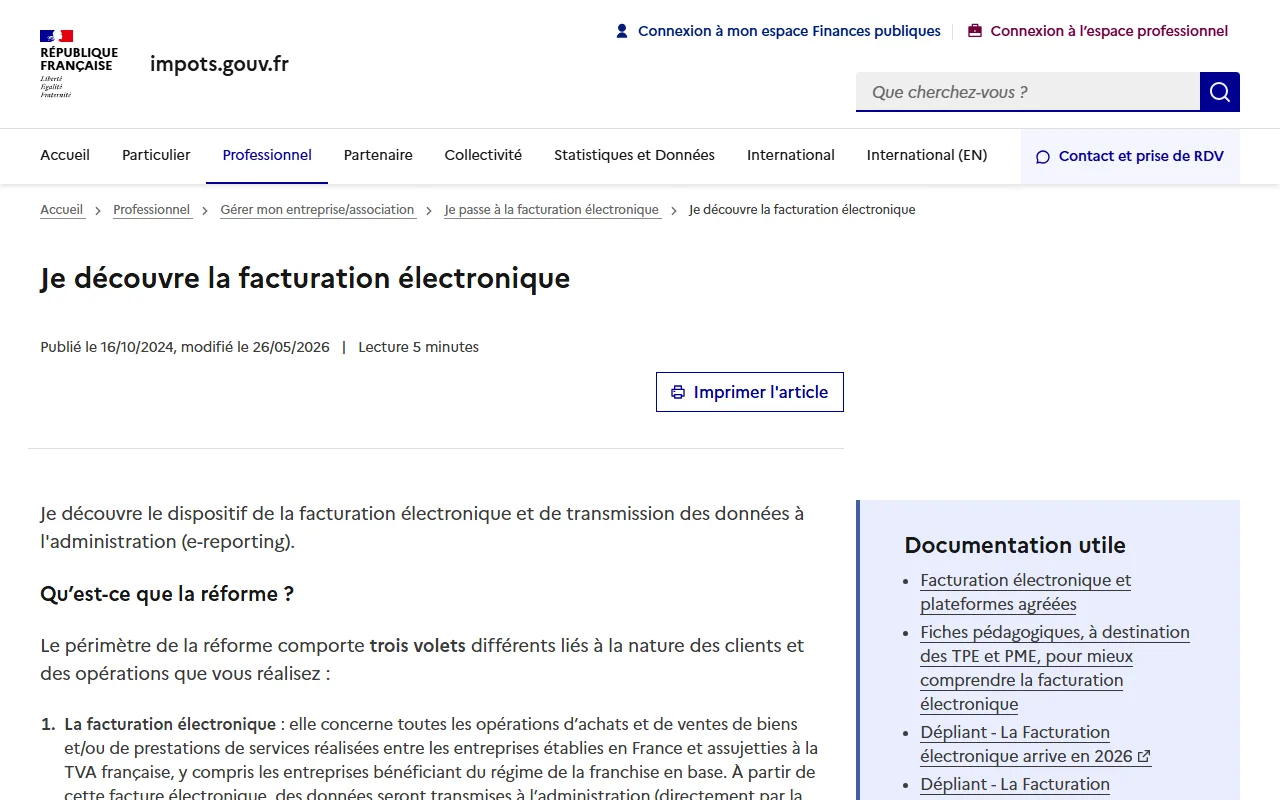
Le calendrier a déjà connu des reports, donc nous nous sommes limités aux documents officiels les plus récents : la page « Je découvre la facturation électronique » d’impots.gouv.fr (modifiée le 26/05/2026 d’après la mention en tête de page), la foire aux questions de la DGFiP (version du 01/09/2026) et les fiches pratiques de l’administration. Le texte retient deux dates, et seulement deux : le 1er septembre 2026 et le 1er septembre 2027.
| Taille de l’entreprise | Réception des factures | Émission des factures | E-reporting |
|---|---|---|---|
| Grandes entreprises et ETI | Depuis le 1er septembre 2026 | Depuis le 1er septembre 2026 | Depuis le 1er septembre 2026 |
| PME | Depuis le 1er septembre 2026 | Au plus tard le 1er septembre 2027 | À partir du 1er septembre 2027 |
| Micro-entreprises (dont auto-entrepreneurs) | Depuis le 1er septembre 2026 | Au plus tard le 1er septembre 2027 | À partir du 1er septembre 2027 |
Ce tableau reprend la fiche « À partir de quelle date mon entreprise doit-elle être prête » (mise à jour octobre 2026). La taille s’apprécie par unité légale, c’est-à-dire par numéro SIREN.
Une nuance évite les contresens : la réception concerne tout le monde, y compris ceux qui n’émettent aucune facture. La FAQ prend l’exemple d’un médecin ou d’un ostéopathe, qui doit avoir choisi une plateforme dès le 1er septembre 2026 pour recevoir les factures de ses fournisseurs d’énergie ou d’accès internet.
Ce que cela change pour une TPE, un indépendant ou un micro-entrepreneur
Pour une petite structure, l’échéance qui compte est double : recevoir déjà, émettre plus tard. La fiche officielle précise que l’obligation de recevoir n’entraîne pas celle d’émettre : si votre client est une grande entreprise déjà entrée dans la réforme, vous n’avez pas à lui adresser une facture électronique avant le 1er septembre 2027. Vous devez en revanche pouvoir recevoir celles de vos fournisseurs.
Le guide pratique de la DGFiP (juillet 2026) ajoute que un client ne peut pas imposer une émission électronique, au titre de la loi, à une entreprise dont l’échéance est en 2027, ni retarder le paiement d’une facture au seul motif qu’elle n’est pas électronique.
Les auto-entrepreneurs ne sont pas dispensés. La fiche indique que les micro-entreprises en franchise en base de TVA doivent aussi recevoir et émettre des factures électroniques. Être en franchise de TVA ne sort donc pas du dispositif : ce qui compte, c’est que votre client professionnel soit assujetti et établi en France.
Si vous vendez en ligne à des particuliers, ces ventes relèvent de l’e-reporting, pas de la facture électronique. Vous continuez d’envoyer votre facture au particulier par le canal de votre choix, d’après la FAQ ; votre plateforme transmet les données à l’administration.
Plateforme agréée, portail public, annuaire : qui fait quoi
Une plateforme agréée est, selon impots.gouv.fr, un opérateur de dématérialisation immatriculé par l’État. Elle émet, transmet et reçoit les factures électroniques et transmet les données utiles à l’administration. Les factures ne circulent plus directement de vous à votre client : elles passent par votre plateforme, qui les remet à celle de votre client. Un PDF envoyé par e-mail n’est plus, au sens de la réforme, une facture électronique, comme le rappelle la FAQ.
Et le portail public de facturation (PPF) ? Plusieurs sites d’éditeurs le présentent comme un second mode de transmission, mais les pages officielles que nous avons lues (fiches pratiques, FAQ) ne décrivent, pour émettre et recevoir, que le passage par une plateforme agréée. Pour une TPE, le plus sûr est donc de raisonner en « quelle plateforme choisir ». Le choix est libre, et l’on peut en changer à tout moment, d’après la FAQ.
La liste officielle est consultable sur la page « Je consulte la liste des plateformes agréées », modifiée le 30/10/2026. Elle comprend deux fichiers : les opérateurs immatriculés et ceux qui attendent leur immatriculation définitive. Vérifiez toujours dans le premier fichier : dans la version PDF consultée le 01.11.2026, nous avons dénombré plus de 150 lignes, et y avons retrouvé Tiime (« TIIME PDP », numéro délivré le 18/12/25), Abby (29/01/26), Indy, Pennylane, Qonto, Shine et Dougs.
Les quatre nouvelles mentions obligatoires sur la facture
D’après la FAQ de la DGFiP, les mentions prévues par le Code de commerce et le Code général des impôts restent identiques, mais quatre mentions s’y ajoutent. Le décret du 7 octobre 2022 les rend obligatoires à compter du 1er septembre 2026 :
- le numéro SIREN du client ;
- la catégorie de l’opération : livraison de biens, prestation de services, ou opération mixte ;
- l’option de paiement de la TVA sur les débits, le cas échéant ;
- l’adresse de livraison des biens si elle diffère de l’adresse de facturation, le cas échéant.
La FAQ ne distingue pas de calendrier propre aux petites entreprises pour ces mentions. Si vous émettez encore vos factures « à l’ancienne » jusqu’en 2027, le plus simple est de les ajouter dès maintenant dans votre modèle ; pour savoir si elles s’imposent déjà, un expert-comptable ou le service des impôts des entreprises pourra trancher. Vérifiez surtout le SIREN du client : il permet de retrouver sa plateforme dans l’annuaire.
E-reporting : quelles données transmettre, et à quel rythme
L’e-reporting désigne la transmission de données à l’administration pour les opérations qui ne donnent pas lieu à une facture électronique. D’après impots.gouv.fr, il comprend les données de transaction (ventes à des particuliers, opérations avec des clients ou des fournisseurs étrangers) et les données de paiement (opérations dont la TVA est exigible à l’encaissement).
Le rythme dépend de votre régime de TVA. La FAQ donne deux exemples : une entreprise en franchise en base transmet ses données de transaction tous les deux mois, alors qu’une entreprise au régime réel normal mensuel les transmet trois fois par mois. Vous n’envoyez pas ces données à la main : elles passent par votre plateforme agréée, et la FAQ précise qu’il n’est pas forcément nécessaire d’acheter un logiciel spécifique pour cela.
Sanctions : ce que prévoient les textes et la tolérance de démarrage
Les montants viennent de la page de service-public.gouv.fr consacrée aux sanctions, publiée le 20 février 2026 et relative à la loi de finances 2026 : 50 € par facture non émise sous forme électronique (contre 15 € auparavant), dans la limite de 15 000 € par année civile. Pour l’e-reporting, 500 € par transmission manquante (contre 250 €), avec le même plafond annuel.
Pour la réception, le mécanisme est plus progressif : sans plateforme agréée, vous recevez d’abord une mise en demeure de vous conformer sous trois mois, puis une amende de 500 € est encourue, ensuite 1 000 € tous les trois mois tant que la situation n’est pas réglée. Les mêmes pages prévoient un droit à l’erreur : pas de sanction pour une première infraction si elle est réparée spontanément ou dans les trente jours d’une première demande de l’administration.
Le guide pratique de la DGFiP de juillet 2026 ajoute une tolérance de démarrage : pas d’application des sanctions aux entreprises en difficulté mais engagées dans une trajectoire sérieuse de mise en conformité. Le même guide précise que ce n’est ni un report ni une suspension. Gardez donc la trace de vos démarches (choix de la plateforme, échanges, dates d’activation).
Tiime : une plateforme agréée gratuite, avec ses limites
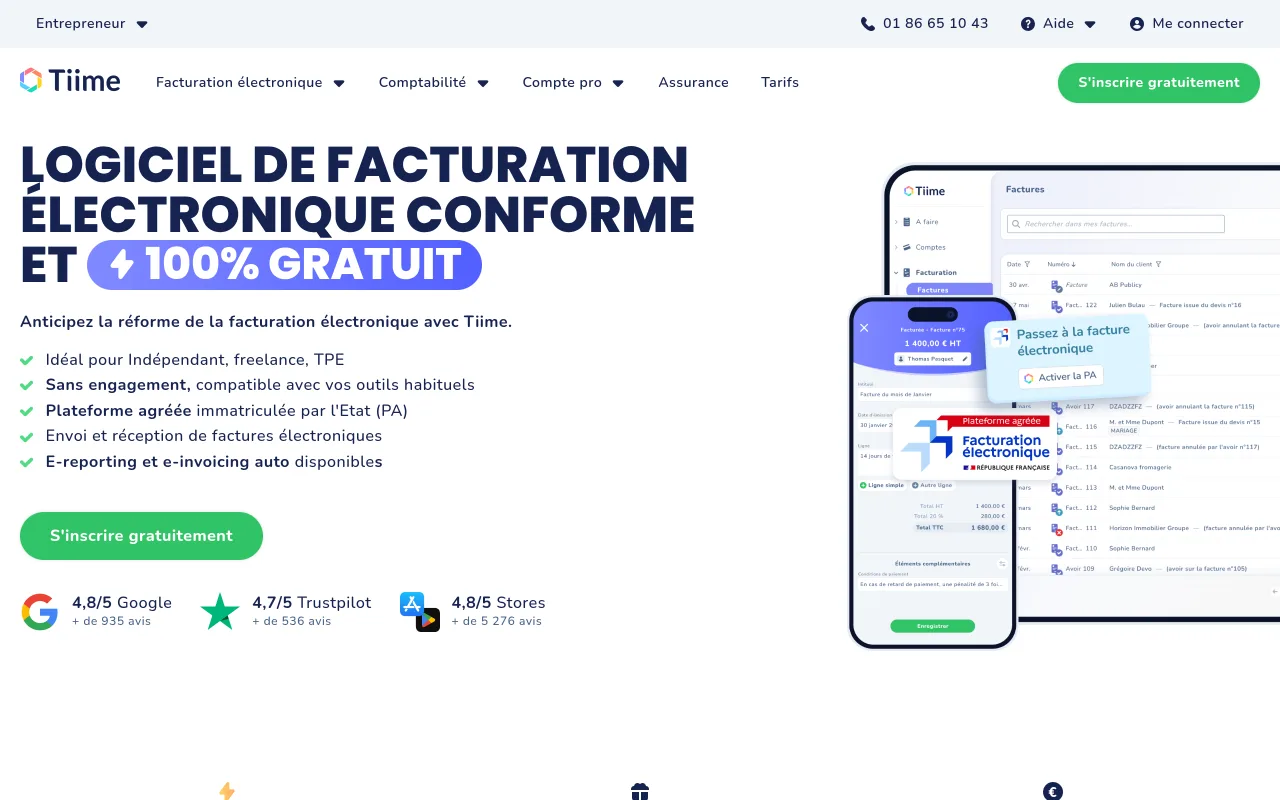
Tiime est la première option que nous mettons sur la table : elle est inscrite dans le fichier officiel des plateformes immatriculées, et sa page annonce une facturation électronique « 100% gratuite » qui, selon la page, « restera » gratuite. C’est une promesse de l’éditeur, relevée le 01.11.2026, que nous ne pouvons pas garantir dans la durée.
Ce que contient l’offre gratuite, d’après les pages de Tiime : émission et réception de factures électroniques au format Factur-X, factures et devis illimités, acomptes, avoirs, suivi des paiements et relances. L’expert-comptable peut être invité gratuitement, et l’on peut utiliser l’offre sans ouvrir le compte pro Tiime. La plateforme se charge aussi de l’e-reporting, indiquée comme automatique sur la page.
Les limites, maintenant :
- L’offre gratuite reste centrée sur la facturation. Le compte pro, la synchronisation bancaire et les notes de frais relèvent des formules payantes (à partir de 9,99 € HT par mois, facturé annuellement, relevé le 01.11.2026 sur la page tarifs).
- L’inscription à la plateforme passe par une vérification d’identité. Sur la page Trustpilot de Tiime, consultée le 01.11.2026, plusieurs clients se plaignent d’activations refusées ; dans ses réponses du 30 juillet 2026, Tiime explique que des pièces d’identité partiellement masquées sont rejetées automatiquement
- Les associations ne sont pas encore prises en charge pour la plateforme agréée, selon une réponse de Tiime à un avis, datée du 14 août 2026.
Anticipez donc l’activation plutôt que de la lancer la veille de votre première facture électronique. Prix et avis publics sont détaillés dans notre avis sur Tiime.
Voir l’offre de Tiime
Lien partenaire. Tarifs et conditions de l’éditeur, relevés le 01.11.2026.
Les autres voies : autre plateforme, expert-comptable, logiciel déjà utilisé
Tiime n’est qu’une option. Le tableau ci-dessous résume les chemins décrits par les pages officielles.
| Voie | Pour qui | À vérifier avant de choisir |
|---|---|---|
| Plateforme gratuite (Tiime, Abby) | Indépendants et TPE qui n’ont pas de logiciel ou veulent démarrer sans frais | Ce que la formule gratuite exclut, la vérification d’identité, la durée de la gratuité |
| Autre plateforme de la liste officielle (Indy, Pennylane, Qonto, Shine, Dougs…) | Ceux qui veulent regrouper facturation, compta ou banque chez un même acteur | Tarif et formule sur la page de l’éditeur, présence dans le fichier des plateformes immatriculées |
| Votre expert-comptable | Ceux qui lui confient déjà la compta et la TVA | Quelle plateforme il utilise, qui saisit les factures, ce que cela coûte |
| Votre logiciel actuel | Ceux qui ont déjà un outil de facturation, de caisse ou métier | Qu’il soit « solution compatible », c’est-à-dire connecté à au moins une plateforme agréée |
Abby est l’autre plateforme gratuite que nous avons vérifiée : l’éditeur affirme sur sa page d’accueil qu’il est une plateforme agréée, et le fichier officiel le confirme (numéro délivré le 29/01/26). Son plan Basique est présenté comme gratuit, avec devis et factures illimités ; le paiement par carte et la connexion bancaire sont réservés aux plans payants, qui démarrent à 9 € HT par mois (page relevée le 01.11.2026). Nous détaillons ce plan dans un avis sur Abby.
Un expert-comptable peut émettre vos factures s’il a la qualité de plateforme agréée, rappelle la FAQ. Quant au logiciel que vous utilisez déjà, la FAQ exige deux conditions cumulées pour qu’il soit « solution compatible » : des fonctionnalités conformes aux attendus de la réforme et une connexion à au moins une plateforme agréée. Demandez la confirmation écrite à l’éditeur, avec une date.
Pour essayer, le point d’entrée de Tiime est sa page d’inscription. Pour comparer, voyez notre page sur le logiciel de facturation gratuit pour auto-entrepreneur détaille les formules.
Que faire concrètement maintenant
Au 01.11.2026, la réception est déjà obligatoire et l’émission arrive dans dix mois.
- Vérifiez où vous en êtes pour la réception. Avez-vous désigné une plateforme agréée pour recevoir les factures de vos fournisseurs ? Sinon, c’est la priorité, puisque c’est le seul volet déjà exigible pour vous.
- Demandez à votre expert-comptable et à l’éditeur de votre logiciel quelle plateforme ils utilisent, et notez la réponse.
- Mettez à jour votre modèle de facture avec les quatre nouvelles mentions, surtout le SIREN du client.
- Choisissez une plateforme et activez-la tôt, car la vérification d’identité peut prendre du temps.
- Sécurisez vos accès avec un gestionnaire de mots de passe gratuit : une plateforme de facturation concentre vos données clients.
Pour faire le tri dans vos abonnements, voyez notre guide sur les outils IA pour créateurs et entrepreneurs.
Notre recommandation
Pour une TPE ou un indépendant, la bonne démarche est de choisir une plateforme agréée dès maintenant pour la réception, puis de s’en servir pour émettre avant le 1er septembre 2027. Tiime est un candidat sérieux si votre besoin se limite à la facturation : elle figure dans la liste officielle et annonce l’offre gratuite. Gardez en tête la vérification d’identité, les limites de l’offre gratuite et le fait que d’autres plateformes, comme Abby, ou votre expert-comptable, peuvent mieux convenir.
Découvrir la facturation électronique de Tiime
Lien partenaire. Conditions et tarifs relevés le 01.11.2026 sur les pages de l’éditeur.
Questions fréquentes
Comment facturer en 2026 ?
Jusqu’au 1er septembre 2027, une TPE, une PME ou une micro-entreprise peut continuer à émettre ses factures comme avant, d’après le guide de la DGFiP. En revanche, toutes les entreprises doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026. À partir de 2027, les factures vers un client professionnel établi en France passeront par une plateforme agréée.
Quel est le coût de la facturation électronique ?
Les pages officielles consultées ne fixent pas de tarif : le choix de la plateforme est libre et son prix dépend de l’offre retenue. Tiime annonce une facturation électronique gratuite et des formules payantes à partir de 9,99 € HT par mois (facturé annuellement), Abby un plan gratuit et des plans payants à partir de 9 € HT par mois, relevés le 01.11.2026.
La dématérialisation des factures est-elle obligatoire ?
Oui, selon un calendrier échelonné : la réception depuis le 1er septembre 2026 pour toutes les entreprises, l’émission depuis le 1er septembre 2026 pour les grandes entreprises et les ETI, et au plus tard le 1er septembre 2027 pour les PME, TPE et micro-entreprises.
Un auto-entrepreneur en franchise de TVA est-il concerné ?
Oui. La fiche de l’administration indique que les auto-entrepreneurs et micro-entreprises en franchise en base de TVA doivent recevoir et émettre des factures électroniques. La mention « TVA non applicable, article 293 B du CGI » continue de figurer sur leurs factures. L’émission s’impose au plus tard le 1er septembre 2027.
Tiime est-elle une plateforme agréée gratuite ?
Tiime figure sur la liste officielle des plateformes immatriculées (numéro délivré le 18/12/25) et annonce sur sa page une facturation électronique gratuite, relevée le 01.11.2026. Les formules payantes ajoutent notamment le compte pro et la synchronisation bancaire. L’inscription demande une vérification d’identité, et les associations ne sont pas encore prises en charge selon l’éditeur.
Faut-il changer de logiciel de facturation ?
Pas nécessairement. Si votre logiciel est une « solution compatible » (fonctionnalités conformes et connexion à au moins une plateforme agréée), vous pouvez le garder. Demandez à l’éditeur de confirmer sa position avant l’échéance de 2027.