Compte pro auto-entrepreneur : obligatoire, gratuit, lequel choisir en 2026 ?
Le compte pro n'est pas obligatoire pour un auto-entrepreneur, mais un compte dédié l'est dans un cas précis : textes officiels, offres à 0 € et payantes relevés le 12.11.2026.
 18 min de lecture
Faut-il ouvrir un compte pro auto-entrepreneur dès la première facture, ou le compte personnel suffit-il ? Beaucoup de pages brouillent la réponse, qui tient pourtant en une nuance : le compte professionnel n’est pas obligatoire, mais un compte dédié à l’activité peut le devenir. Ce guide relit le texte officiel, puis compare les offres de compte pro à 0 € et les offres payantes, d’après leurs pages publiques relevées le 12.11.2026.
Un compte pro n’est pas obligatoire en micro-entreprise : votre compte personnel suffit tant que le chiffre d’affaires ne dépasse pas 10 000 € deux années de suite, selon Service-Public.fr, sauf activité commerciale, où un compte dédié est exigé dès le départ. Pour un compte pro complet, Qonto démarre à 9 € HT par mois, et des offres à 0 € existent (relevé le 12.11.2026).
Résumer cet article avec :
 ChatGPT
 Perplexity
 Claude
 Grok
Analyse des textes officiels et des pages d’offres publiques, relevés le 12.11.2026. Cette page contient des liens partenaires.
En résumé
- Obligation : un compte bancaire est obligatoire, mais votre compte personnel suffit. Un compte dédié devient obligatoire si le chiffre d’affaires dépasse 10 000 € pendant 2 années consécutives (Service-Public.fr, page vérifiée le 07.09.2026), et dès le départ pour une activité commerciale.
- Prix : des offres de compte pro à 0 € existent (Indy, Shine, Finom, Bourso Business), avec des limites à lire. Un compte pro complet comme Qonto démarre à 9 € HT par mois (relevé le 12.11.2026).
- Choix : cash, chèques, nombre de virements, carte physique, facturation intégrée et statut de l’établissement pèsent plus que le prix affiché.
- Notre avis : partez d’un compte gratuit si votre activité démarre à peine, passez sur un compte pro complet dès que vous facturez régulièrement.
Compte pro obligatoire pour un auto-entrepreneur : ce que dit le texte
La question « compte pro obligatoire auto-entrepreneur » a une réponse précise sur la fiche Obligations comptables du micro-entrepreneur de Service-Public.fr, relue le 12.11.2026 (page vérifiée le 07.09.2026). Elle indique que vous n’êtes pas obligé d’ouvrir un compte bancaire professionnel, mais qu’il est obligatoire d’avoir un compte bancaire, et que votre compte personnel suffit au départ.
Le seuil qui change la donne est écrit noir sur blanc : si votre chiffre d’affaires annuel dépasse 10 000 € pendant 2 années consécutives, vous avez l’obligation de créer un compte dédié à votre activité professionnelle. La fiche s’appuie sur l’article L613-10 du Code de la sécurité sociale. Elle ajoute qu’il est recommandé d’ouvrir ce compte dédié dès le départ, même sous le seuil.
Deux précisions évitent les contresens. D’abord, « dédié » ne veut pas dire « professionnel » : la fiche Justice.fr consacrée au compte bancaire du micro-entrepreneur (mise à jour le 17.10.2025) explique qu’un compte dédié peut être un compte professionnel ou un compte personnel distinct de celui des dépenses privées. Ensuite, cette même fiche indique que pour une activité commerciale, le compte dédié est exigé quel que soit le seuil, en renvoyant à l’article L123-24 du Code de commerce. La fiche Service-Public consacrée au compte bancaire du micro-entrepreneur (F35991, vérifiée le 28.05.2026, relue le 12.11.2026) dit la même chose pour l’activité commerciale : seule la fiche sur les obligations comptables (R18563) ne mentionne pas ce cas.
Dans le doute, la lecture prudente est simple : si vous vendez des marchandises ou exercez une activité commerciale, ouvrez un compte séparé dès le début. Si votre activité est libérale ou artisanale, sans volet commercial, vous avez plus de souplesse, mais le seuil de 10 000 € arrive vite. Nous n’avons pas trouvé, sur les pages officielles relues, de délai chiffré pour ouvrir le compte après le second dépassement : ne comptez pas sur un délai de grâce, et ouvrez-le dès que vous approchez du seuil.
Compte pro ou compte perso : ce qui change au quotidien
Sur le papier, un compte perso séparé peut suffire. Dans la pratique, la séparation est ce qui vous évite de reconstituer vos encaissements en fin de trimestre. Le micro-entrepreneur doit tenir un livre des recettes qui indique le montant et l’origine de chaque recette, avec le mode de règlement et la référence de la pièce justificative, et totaliser ses recettes tous les 3 mois, selon la même fiche officielle. Un compte qui ne reçoit que des paiements de clients rend cette tenue presque automatique, alors qu’un compte mélangé oblige à trier ligne par ligne.
Autre avantage concret : la déclaration du chiffre d’affaires, mensuelle ou trimestrielle, porte sur ce que vous avez encaissé. Avec un compte dédié, le total des crédits du mois est le point de départ de votre déclaration. L’oubli d’une déclaration coûte 60,1 € de pénalité par déclaration manquante, toujours d’après la fiche officielle, et vous pouvez régulariser en fin d’année.
Côté inconvénients, un compte pro payant est une charge qui n’est pas déductible en micro-entreprise (le micro-entrepreneur ne déduit pas ses frais réels, comme l’explique l’URSSAF). Si votre activité est occasionnelle, un compte gratuit ou un second compte personnel sans frais est souvent le meilleur point de départ. Justice.fr ajoute deux points pratiques : le compte dédié doit porter la mention « entrepreneur individuel » ou « EI » (article R526-27 du Code de commerce), ce qui peut compliquer l’ouverture d’un simple compte courant, et certaines banques limitent l’usage professionnel d’un compte personnel. Vérifiez donc les conditions de votre banque avant le premier virement client.
Si vous n’avez pas encore de numéro SIREN, commencez par le guichet officiel : notre dossier pour créer sa micro-entreprise en ligne détaille les étapes, car la plupart des offres de compte pro demandent un justificatif d’immatriculation à l’ouverture.
Combien coûte un compte pro d’auto-entrepreneur ?
Voici ce que les pages des éditeurs affichaient le 12.11.2026 pour un indépendant. Tous les prix sont ceux de la page, et un prix « hors taxes » (HT) doit être majoré de la TVA si vous ne la récupérez pas, ce qui est le cas en franchise en base de TVA, comme le rappelle Service-Public.fr.
| Offre | Prix relevé le 12.11.2026 | Ce que la page annonce |
|---|---|---|
| Qonto Basic | 9 € HT par mois (108 € HT facturés à l’année), 1 mois d’essai gratuit | IBAN français, 30 virements par mois, 1 carte physique et 2 cartes virtuelles, devis et factures illimités. À lire de près : pas de formule à 0 €, prix hors taxes |
| Tiime Initial | 9,99 € HT par mois (119,88 € HT facturés à l’année), 60 jours d’essai | Compte pro avec IBAN et carte, suivi des seuils, catégorisation des transactions. À lire de près : le compte pro Tiime est requis pour cette formule. La formule Free à 0 € est de la facturation, sans compte |
| Shine Free puis Start | 0 € par mois HT, puis 11 € HT par mois (9 € HT en payant à l’année) pour Start | Free : 1 carte virtuelle, facturation illimitée, 3 virements et prélèvements SEPA inclus par mois, puis 0,50 € HT. Start : 30 inclus et 1 sous-compte. À lire de près : carte physique en option à 7 € HT sur Free, dépôt d’espèces facturé en pourcentage du dépôt |
| Finom Solo | 0 € par mois, hors taxes | 1 utilisateur, 1 carte virtuelle gratuite, pas de carte physique gratuite dans le tableau. À lire de près : la page cite PNL Fintech B.V. pour le compte d’entreprise : lisez les mentions légales |
| Indy Essentiel puis Plus | 0 € HT par mois, puis 9 € HT par mois (108 € HT à l’année) avec Plus | Essentiel : compte pro avec IBAN et carte, facturation électronique, catégorisation automatique des transactions. Plus : sous-comptes, relances. À lire de près : les déclarations URSSAF et TVA commencent à la formule Autonomie (15 € HT par mois sur l’onglet auto-entreprise) |
| Bourso Business | Compte gratuit, carte business gratuite sous conditions | Compte pro pour entreprises individuelles et sociétés unipersonnelles, ouverture avec le seul numéro SIREN. À lire de près : il faut un compte personnel BoursoBank. Carte physique à 9 € par mois s’il n’y a aucun paiement dans le mois |
| Banques de réseau (Crédit Agricole, par exemple) | Grille propre à chaque caisse régionale, non relevée | Voir la brochure tarifaire de votre caisse. À lire de près : comparez avec une banque en ligne avant de signer |
Un mot sur la dernière ligne : les banques de réseau publient leurs tarifs caisse par caisse, sans grille nationale lisible. Nous ne chiffrons donc rien à leur place, et nous vous invitons à demander la brochure tarifaire de votre agence, puis à comparer ligne à ligne avec le tableau ci-dessus.
Banque pro gratuite : ce qu’il y a derrière le 0 €
Une banque pro gratuite existe bel et bien pour un auto-entrepreneur. Reste à savoir ce que contient le 0 €. Les quatre offres gratuites du tableau (Indy, Shine, Finom et Bourso Business) n’ont pas le même périmètre, et c’est dans les lignes secondaires que se cache le coût réel.
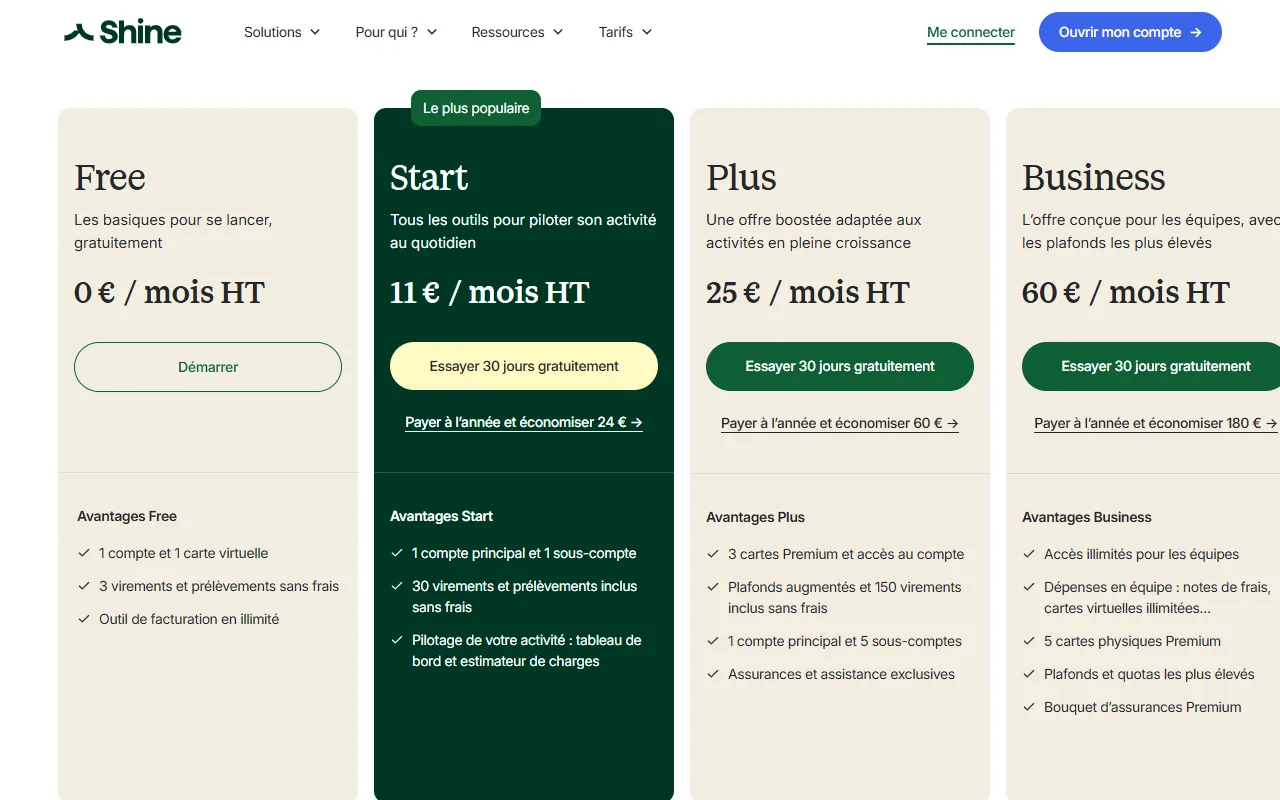
Chez Shine, la formule Free est à 0 € par mois HT, avec une carte virtuelle et une facturation illimitée, mais seulement 3 virements et prélèvements SEPA par mois (0,50 € HT au-delà) et une carte physique en option. Le dépôt d’espèces existe, facturé en pourcentage du montant déposé sur la grille de la page, ce qui compte si vous encaissez du liquide. La page précise que le service est sans engagement. Chez Finom, la formule Solo à 0 € limite l’accès à un utilisateur et ne comprend pas de carte physique gratuite dans le tableau comparatif.
Indy adopte une logique différente : c’est d’abord un logiciel de comptabilité et de facturation, dont la formule Essentiel à 0 € inclut un compte pro avec IBAN et carte, la facturation électronique par plateforme agréée et la catégorisation automatique des transactions, sur l’onglet auto-entreprise de la page tarifs. Les déclarations URSSAF et de TVA se débloquent avec la formule Autonomie. La page ne précise pas, dans les passages relevés, l’établissement qui tient le compte : lisez les conditions générales avant d’y loger vos encaissements. Notre comparatif des logiciels de facturation gratuits pour auto-entrepreneur détaille ce que contient le gratuit d’Indy côté facturation.
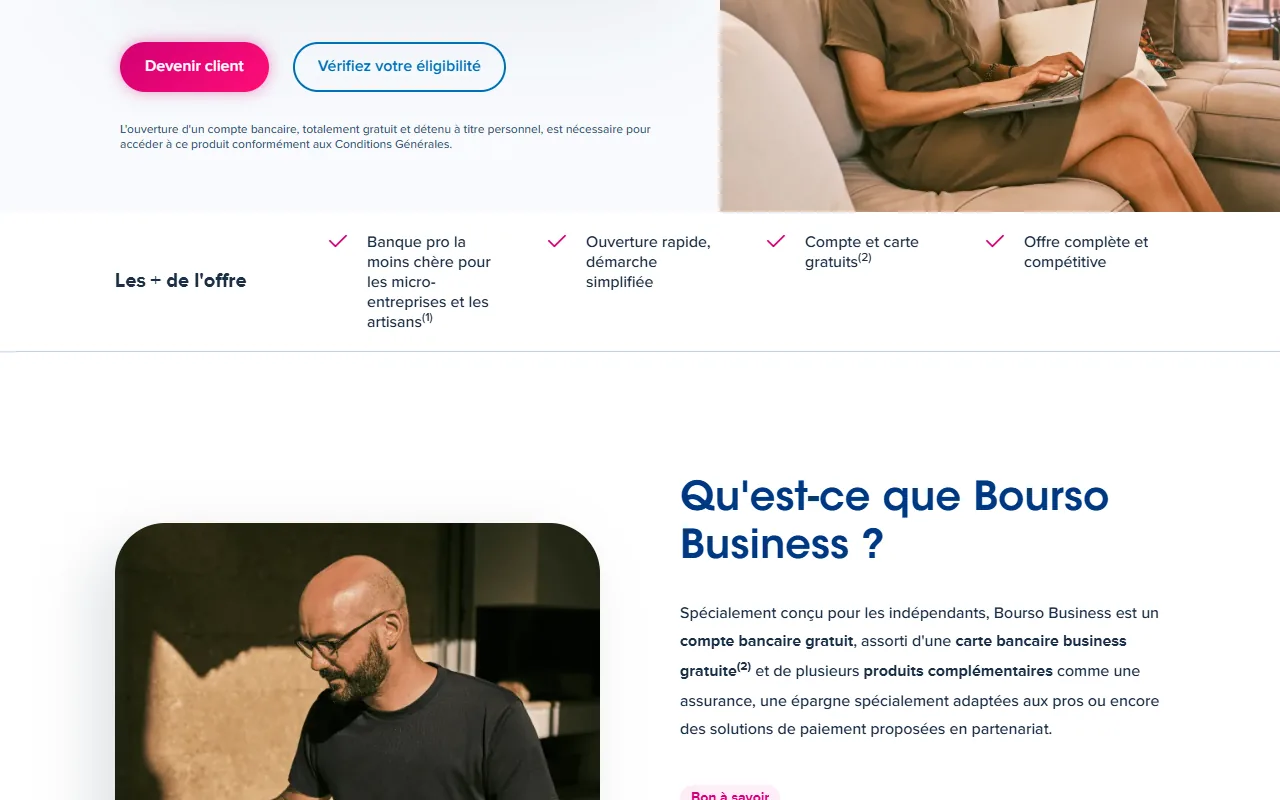
Bourso Business est la seule offre du tableau issue d’une banque, avec des conditions précises : un compte personnel BoursoBank préalable, une carte physique gratuite sous condition d’utilisation (9 € par mois en l’absence d’au moins une opération de paiement dans le mois) et une carte dématérialisée gratuite sans condition d’utilisation. L’offre est ouverte aux entreprises individuelles, dont les micro-entrepreneurs, et aux sociétés unipersonnelles. BoursoBank met en avant un classement de Moneyvox sur les banques les moins chères pour les professionnels : c’est une étude citée par la banque, pas une vérité universelle, car elle repose sur des profils types. La page ne détaille pas ici le dépôt de chèques ou d’espèces : demandez la brochure tarifaire avant de compter dessus.
Au bout du compte, le gratuit convient à une activité qui démarre : peu de virements, une carte qui sert peu, pas de cash. Il montre ses limites quand les virements se multiplient, quand vous voulez une carte physique dès le premier jour ou quand vous attendez de la facturation intégrée complète. À ce moment-là, le prix d’un compte pro payant se justifie par le temps gagné.
Qonto, quand il faut un compte pro complet
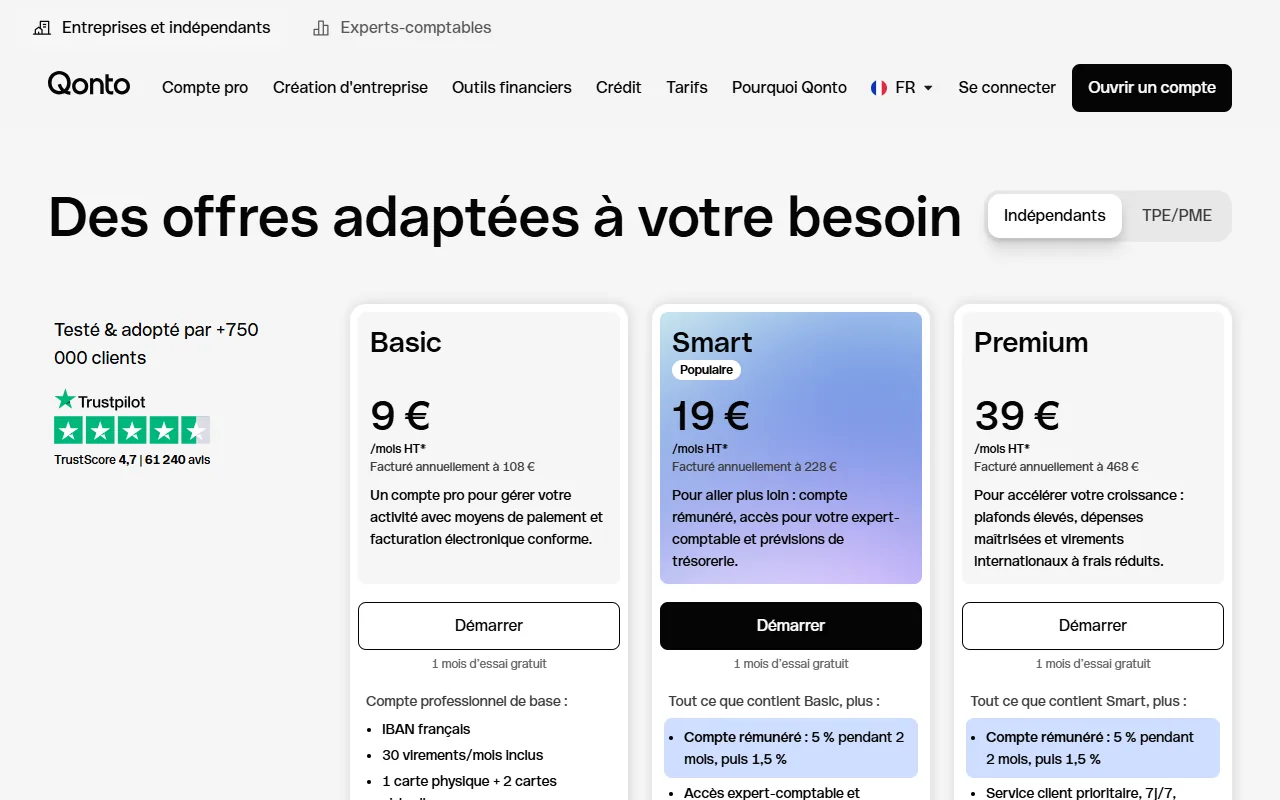
Quand le besoin est une vraie banque pro, avec une carte, des virements en nombre, une facturation intégrée et un interlocuteur pour l’expert-comptable, Qonto est l’option que nous mettons en tête. La formule Basic est affichée à 9 € HT par mois, facturée 108 € HT à l’année, avec un mois d’essai gratuit. Elle comprend un IBAN français, 30 virements par mois, une carte physique et deux cartes virtuelles, des solutions d’encaissement (terminal, Tap to Pay, liens de paiement) et un outil de facturation avec devis et factures illimités. Smart, à 19 € HT par mois, ajoute l’accès pour l’expert-comptable, 100 virements par mois et un compte rémunéré dont les conditions sont à lire sur la page.
Qonto a aussi des limites qu’il vaut mieux connaître avant de s’engager : pas de dépôt d’espèces, chèques à envoyer par courrier et statut d’établissement de paiement plutôt que de banque. Nous avons détaillé les frais à l’usage, les plaintes récurrentes et la fiabilité dans notre avis sur Qonto, d’après les pages relevées le 03.11.2026. Ce qui compte ici : si vous encaissez uniquement par virement ou par carte, Basic couvre l’essentiel pour 108 € HT par an, et vous gardez le mois d’essai pour juger de l’application avant de payer.
Voir les formules de Qonto
Lien partenaire. Prix HT et conditions de l’éditeur, relevés le 12.11.2026.
Tiime, pour regrouper facturation, compta et compte
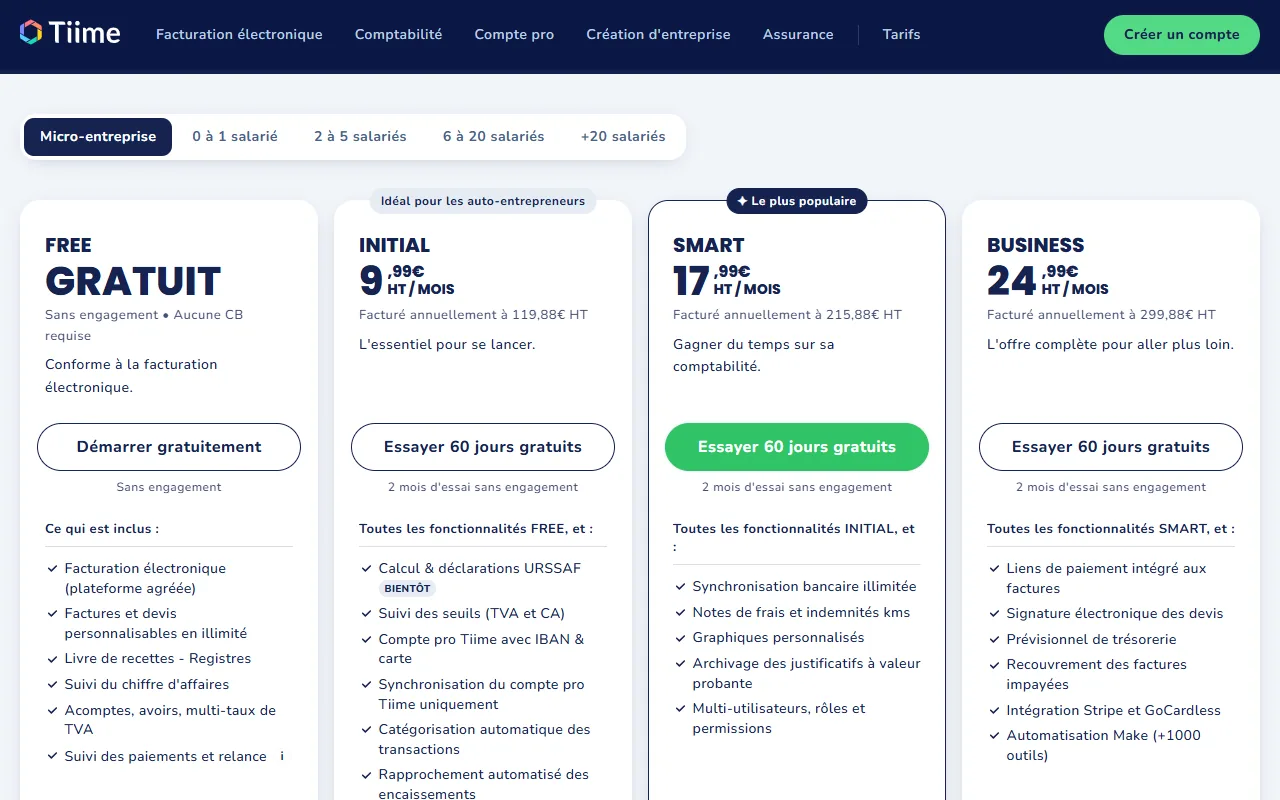
Tiime répond à un besoin voisin mais pas identique : tout garder dans un seul outil. D’après la page tarifs relue le 12.11.2026, la formule Free est gratuite, sans engagement et sans carte bancaire demandée. Elle inclut la facturation électronique par plateforme agréée, des devis et factures illimités, le livre de recettes et les registres, ainsi que le suivi du chiffre d’affaires. Autrement dit, c’est un outil pour tenir ses obligations, pas un compte bancaire.
Le compte pro Tiime arrive avec la formule Initial, à 9,99 € HT par mois (119,88 € HT facturés à l’année, avec 60 jours d’essai). La page précise que l’ouverture du compte pro est obligatoire pour cette formule, sous conditions d’éligibilité, et que la formule Smart (17,99 € HT par mois) ajoute la collaboration avec l’expert-comptable. Les modalités d’engagement des formules payantes sont à lire de près : nous les avons relevées dans notre avis sur Tiime.
Le raisonnement est donc le suivant : si votre priorité est de facturer proprement et de tenir vos registres, la formule gratuite suffit et vous gardez votre banque. Si vous voulez un compte pro rattaché à vos factures, Tiime a du sens. Pour comparer les autres outils de facturation, notre sélection des logiciels de facturation gratuits pour auto-entrepreneur montre ce que le gratuit couvre chez chacun.
Découvrir les offres de Tiime
Lien partenaire. Prix et conditions de l’éditeur, relevés le 12.11.2026.
Comment choisir : les critères qui comptent
Il n’existe pas de « meilleure banque pro pour un auto-entrepreneur » dans l’absolu, parce que les besoins diffèrent. Sept critères aident à trancher, dans cet ordre :
- Le coût réel : prix HT plus TVA si vous ne la récupérez pas, frais à l’usage au-delà des virements inclus et coût de la carte physique.
- Le cash et les chèques : un compte sans dépôt d’espèces est un handicap pour un commerce ou un marché, pas pour du service en ligne.
- Le volume de virements : 3, 30 ou 100 virements par mois ne s’adressent pas à la même activité.
- La carte : physique ou virtuelle, avec quelles conditions d’utilisation pour la garder gratuite.
- La facturation et la compta : un outil de devis et de factures intégré, ou un accès pour l’expert-comptable, évite une application de plus.
- Le statut : banque ou établissement de paiement, et ce que cela change pour la protection des fonds, à lire dans les mentions légales.
- Le support : joignable en cas de blocage de compte ou de contrôle d’identité, ce qui pèse lourd quand un client doit vous payer.
| Votre situation | Piste à regarder | Point d’attention |
|---|---|---|
| Activité qui démarre, très peu de flux | Compte gratuit : Indy Essentiel, Shine Free, Finom Solo, Bourso Business | Cartes et virements limités, conditions d’utilisation de la carte |
| Services en ligne, virements et factures réguliers | Qonto Basic ou Smart | Pas de dépôt d’espèces, frais à l’usage |
| Besoin de facturer, tenir ses registres et garder un compte pro | Tiime, formule Free pour facturer, Initial pour le compte | Compte pro Tiime requis pour la formule Initial |
| Encaissements en espèces | Shine ou une banque avec guichet, à vérifier sur la grille | Dépôt d’espèces facturé en pourcentage chez Shine |
| Client de BoursoBank, activité simple | Bourso Business | Compte personnel préalable, carte physique à 9 € par mois sans paiement |
Pour replacer le compte pro dans un parcours complet, du guichet officiel à la comptabilité, notre dossier sur les meilleurs outils pour se lancer en indépendant classe chaque étape avec ses critères.
Nouvelles règles 2026 pour les auto-entrepreneurs
Les nouvelles règles de 2026 touchent peu la question du compte, mais elles changent la gestion quotidienne. Voici ce que les pages officielles relevées le 12.11.2026 indiquent, notamment sur autoentrepreneur.urssaf.fr :
- Plafonds relevés : pour 2026, le régime micro est applicable jusqu’à 203 100 € de chiffre d’affaires pour la vente de marchandises et 83 600 € pour les prestations de services et les professions libérales, des seuils qui ont évolué entre 2025 et 2026 (Service-Public.fr, page vérifiée le 13.05.2026).
- Cotisations 2026 : 12,3 % pour l’achat-revente de marchandises, 21,2 % pour les prestations de services commerciales et artisanales, 25,6 % pour les autres prestations de services relevant des BNC, selon l’URSSAF. Les taux de l’ACRE varient selon la date de début d’activité (avant ou après le 1er juillet 2026).
- TVA : les seuils de la franchise en base de TVA restent inchangés en 2026, et la proposition de seuil unique à 25 000 € a été abandonnée, d’après Service-Public.fr.
- Facturation électronique : depuis le 1er septembre 2026, les micro-entrepreneurs assujettis à la TVA doivent pouvoir recevoir des factures électroniques, et l’obligation d’en émettre arrive à compter du 1er septembre 2027.
Pour le calendrier détaillé, lisez notre dossier sur la facturation électronique en 2026. Une règle ne change pas : le seuil de 10 000 € sur 2 années consécutives pour le compte dédié, présenté plus haut, reste celui que cite la fiche officielle.
Notre recommandation
Pour un auto-entrepreneur qui démarre, un compte gratuit ou un second compte personnel séparé suffit, tant que vous restez sous 10 000 € de chiffre d’affaires et que l’activité n’est pas commerciale. Dès que vous facturez régulièrement, un compte pro complet devient confortable : Qonto est notre choix quand il vous faut une vraie banque pro avec carte, virements et facturation, et Tiime si vous voulez rattacher le compte à votre facturation et à vos registres. Utilisez les mois d’essai avant de payer.
Ouvrir un compte pro Qonto
Lien partenaire. Prix HT et conditions de l’éditeur, relevés le 12.11.2026. Ouverture sous réserve des vérifications de l’éditeur.
Questions fréquentes
Est-il obligatoire d’avoir un compte pro en auto-entrepreneur ?
Non pour le compte professionnel, oui pour un compte bancaire. Service-Public.fr indique que votre compte personnel suffit, tant que le chiffre d’affaires annuel ne dépasse pas 10 000 € pendant 2 années consécutives : vous devez alors ouvrir un compte dédié à l’activité, qui peut être un compte pro ou un compte personnel distinct. Pour une activité commerciale, Justice.fr et Service-Public.fr indiquent que le compte dédié est exigé quel que soit le seuil.
Quelle est la meilleure banque pro pour un auto-entrepreneur ?
Cela dépend de l’activité. Pour démarrer à petit coût, des offres à 0 € existent (Indy Essentiel, Shine Free, Finom Solo, Bourso Business), avec des limites sur les cartes et les virements. Pour une vraie banque pro avec carte, 30 virements par mois et facturation intégrée, Qonto Basic est affiché à 9 € HT par mois. Pour rattacher le compte à la facturation et aux registres, Tiime propose un compte pro à partir de la formule Initial (relevé le 12.11.2026).
Quel est le tarif d’un compte pro pour auto-entrepreneur ?
Les pages relevées le 12.11.2026 vont de 0 € (Indy Essentiel, Shine Free, Finom Solo, Bourso Business sous conditions) à 9 € HT par mois pour Qonto Basic (ou Shine Start en payant à l’année), et 9,99 € HT par mois pour Tiime Initial. Les prix sont hors taxes : ajoutez la TVA si vous ne la récupérez pas, et comptez les frais à l’usage au-delà des virements inclus.
Quelles sont les nouvelles règles pour les auto-entrepreneurs en 2026 ?
Pour 2026, les plafonds du régime micro sont de 203 100 € pour la vente de marchandises et 83 600 € pour les prestations de services et les professions libérales. Les cotisations sont de 12,3 %, 21,2 % ou 25,6 % selon l’activité. Les seuils de franchise en base de TVA restent inchangés. Les micro-entrepreneurs assujettis à la TVA doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026 et en émettre à compter du 1er septembre 2027.
Peut-on utiliser son compte personnel comme compte dédié à son activité ?
Oui, à condition qu’il soit distinct de celui des dépenses privées : Justice.fr indique qu’un compte dédié peut être un compte personnel séparé. Ce compte doit toutefois porter la mention « entrepreneur individuel » ou « EI », et certaines banques limitent l’usage professionnel d’un compte personnel : vérifiez les conditions de la vôtre.
Existe-t-il une banque pro gratuite pour un micro-entrepreneur ?
Oui, plusieurs pages affichent un compte à 0 € le 12.11.2026 : Bourso Business, qui exige un compte personnel BoursoBank, ainsi que les formules d’entrée d’Indy, de Shine et de Finom. Le gratuit a des limites (nombre de virements, carte physique, espèces) à lire dans la grille avant d’ouvrir.
Un compte pro est-il déductible en micro-entreprise ?
Non : l’URSSAF précise que l’auto-entrepreneur ne peut ni déduire ses charges, ni amortir son matériel. Le coût d’un compte pro reste donc à votre charge, ce qui plaide pour choisir une offre adaptée au volume réel de l’activité.